Нечем платить кредит: что делать по шагам
Самое дорогое в такой ситуации — не долг, а молчание. Первые две недели решают больше, чем следующие два года.
Коротко
Если нечем платить кредит, свяжитесь с банком до просрочки и попросите реструктуризацию или кредитные каникулы — это дешевле, чем штрафы и испорченная история. Составьте список всех долгов с платежами и ставками, урежьте расходы до необходимого и платите в первую очередь жильё, еду и долги под залог. Не берите новый заём, чтобы закрыть старый: это переносит проблему на месяц и делает её дороже.
Ситуация, когда платить нечем, почти всегда начинается раньше даты платежа: доход упал, расходы выросли, кредитов стало больше, чем помещается в зарплату. Чем раньше признать её, тем больше вариантов остаётся.
Шаг 1. Не пропускать молча
Банк охотнее договаривается с тем, кто пришёл сам до просрочки, чем с тем, кого ищут. После просрочки начисляются штрафы, портится кредитная история, а через несколько месяцев долг могут передать коллекторам. Позвоните или напишите в банк, объясните, что случилось и с какого месяца сможете платить.
Шаг 2. Список всех долгов
Кому
Банк, магазин, знакомые
Все, включая рассрочки
Остаток
Сколько осталось
Не сколько брали
Платёж
В месяц и дата
Что горит первым
Ставка и штрафы
Сколько стоит просрочка
Что дороже не платить
Без этого списка решения принимаются по тому, кто громче звонит, а не по тому, что дороже обходится.
Шаг 3. Что платить первым
- Жильё, еда, коммунальные платежи, дорога до работы — без них не будет и дохода.
- Долги под залог: ипотека, автокредит. Просрочка здесь грозит потерей имущества.
- Долги с самыми высокими штрафами и ставками.
- Остальные — хотя бы минимальный платёж, о размере договориться.
Что можно попросить у банка
- Реструктуризация — меньший платёж на более долгий срок. Переплата растёт, но платить становится посильно.
- Кредитные каникулы — отсрочка на несколько месяцев. Проценты обычно продолжают начисляться.
- Рефинансирование — новый кредит под меньший процент, если кредитная история ещё чистая. Подробно — выгодно ли рефинансирование.
Условия и названия программ зависят от страны и банка. Просите подтверждение договорённости письменно.
Чего не делать
- Не брать микрозаём, чтобы внести платёж по кредиту: через месяц платить нужно будет оба.
- Не прятаться от звонков: долг от этого не исчезает, а штрафы растут.
- Не отдавать последние деньги на долг, если не на что купить еду и доехать до работы.
Если долгов слишком много
Когда платежи не помещаются в доход даже после урезанных расходов и переговоров, в большинстве стран есть процедура банкротства физических лиц. Это крайняя мера с последствиями на годы, и до неё стоит получить консультацию юриста. Сколько долгов — это уже опасно, разобрано в статье долговая нагрузка.
Как это выглядит в приложении
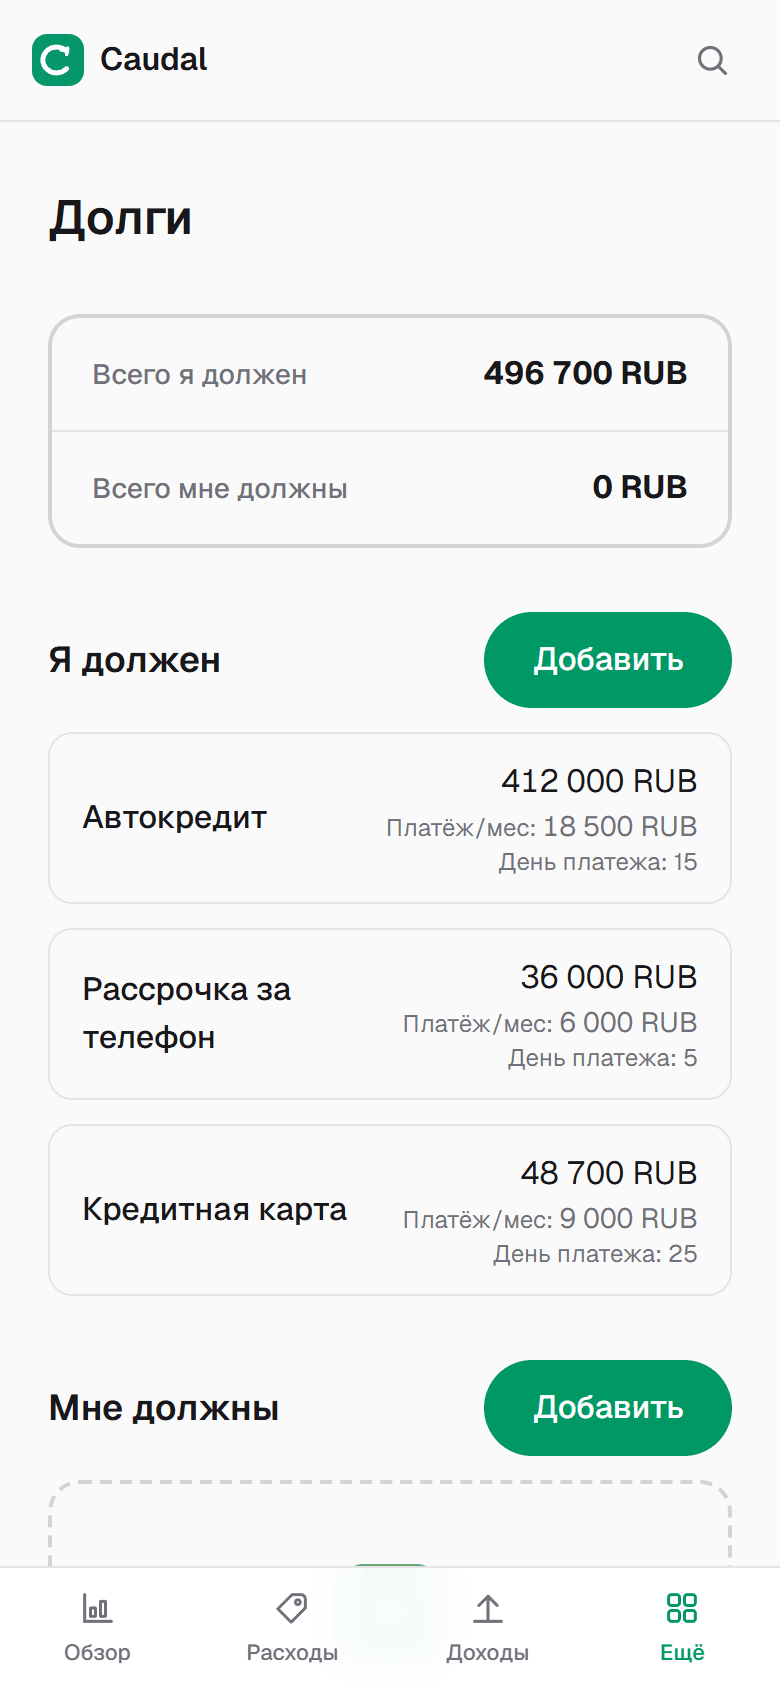
В Caudal каждый кредит, рассрочка и заём заводятся в разделе «Долги» с остатком, ежемесячным платежом и днём месяца. Приложение складывает все платежи и показывает их в прогнозе «на сколько хватит денег» на главном экране, напоминает о платеже за три дня до срока, а каждый взнос записывается кнопкой «Внести платёж» — остаток пересчитывается сам. Если банк пошёл навстречу и платёж уменьшился, поменяйте его в долге — прогноз сразу учтёт изменение. План, как выбраться из долгов целиком, — как выбраться из долгов.
Частые вопросы
- Что будет, если не платить кредит?
- Сначала штрафы и пени, затем запись в кредитной истории, звонки банка, через несколько месяцев — передача долга коллекторам или суд. Сумма долга за это время растёт. Поэтому выгоднее договориться с банком до первой просрочки.
- Может ли банк уменьшить платёж по кредиту?
- Да, это называется реструктуризацией: срок увеличивают, платёж уменьшают. Банки идут на неё, когда видят причину — потерю работы, болезнь, снижение дохода — и когда заёмщик обратился сам. Переплата при этом обычно растёт.
- Какие долги платить в первую очередь?
- Сначала жильё, еду и дорогу до работы, затем долги под залог — ипотеку и автокредит, затем долги с самыми высокими штрафами. По остальным — минимальный платёж или договорённость с кредитором.
Попробуйте на своих деньгах
Caudal — приложение для учёта расходов на испанском, английском и русском. Несколько валют, цели, долги, общий бюджет на семью. Записать расход — три секунды.
Начать бесплатно