Как копить на пенсию самостоятельно: расчёт и план
Пенсия — единственная цель, где время работает сильнее, чем сумма. Каждые десять лет промедления удваивают ежемесячный взнос.
Коротко
Чтобы самостоятельно накопить на пенсию, посчитайте, сколько в месяц вам нужно будет на жизнь, и умножьте годовую сумму на двадцать пять — это ориентир капитала, который можно понемногу тратить десятилетиями. Откладывайте с первой зарплаты: при семи процентах годовых 100 в месяц с 25 лет дают к 65 около 262 000, а с 45 лет — около 52 000. Используйте пенсионные счета с налоговыми льготами, если они есть в вашей стране.
О пенсии думают последней, потому что до неё далеко. Но именно поэтому её проще всего накопить, если начать рано: время делает большую часть работы за вас.
Сколько нужно
Удобный ориентир — правило двадцати пяти: годовые расходы на пенсии, умноженные на двадцать пять. Если в месяц понадобится 2 000, в год — 24 000, капитал — около 600 000. Из такой суммы можно забирать примерно четыре процента в год в течение десятилетий. Это приближение из исследований фондового рынка США, а не гарантия, но для плана его достаточно. Государственная пенсия, если она будет, уменьшает нужную сумму.
Почему важно начать рано
100 в месяц под семь процентов годовых до 65 лет:
С 25 лет
Около 262 000
Вложено 48 000
С 35 лет
Около 122 000
Вложено 36 000
С 45 лет
Около 52 000
Вложено 24 000
Десять лет разницы — это вдвое меньше итог при почти той же сумме взносов. Так работает сложный процент. Ставка в примере — для расчёта, а не обещание: реальная доходность меняется и может быть ниже инфляции.
Сколько откладывать
Простой ориентир — от десяти до пятнадцати процентов дохода, если начинаете в двадцать-тридцать лет. Чем позже старт, тем больше доля. Начать с малого лучше, чем ждать, когда «будет из чего»: важнее привычка, сумму можно поднимать с каждой прибавкой.
Где держать
- Пенсионные счета с налоговыми льготами. Во многих странах есть счета или программы, где взносы уменьшают налог или государство добавляет деньги. Это первое, что стоит проверить.
- Взносы работодателя. Если работодатель доплачивает к вашим взносам, не забрать эту доплату — значит отказаться от части зарплаты.
- Долгосрочные вложения. На горизонте в двадцать-тридцать лет обычно выбирают широко диверсифицированные инструменты, а не вклады, которые едва покрывают инфляцию.
Конкретные продукты зависят от страны, и перед выбором стоит разобраться в комиссиях и налогах.
Порядок
- Подушка безопасности на три-шесть месяцев.
- Дорогие долги закрыты.
- Пенсионные взносы — регулярно, с каждого дохода.
Если долг под высокий процент ещё есть, сначала он: копить или гасить долги.
Как это выглядит в приложении
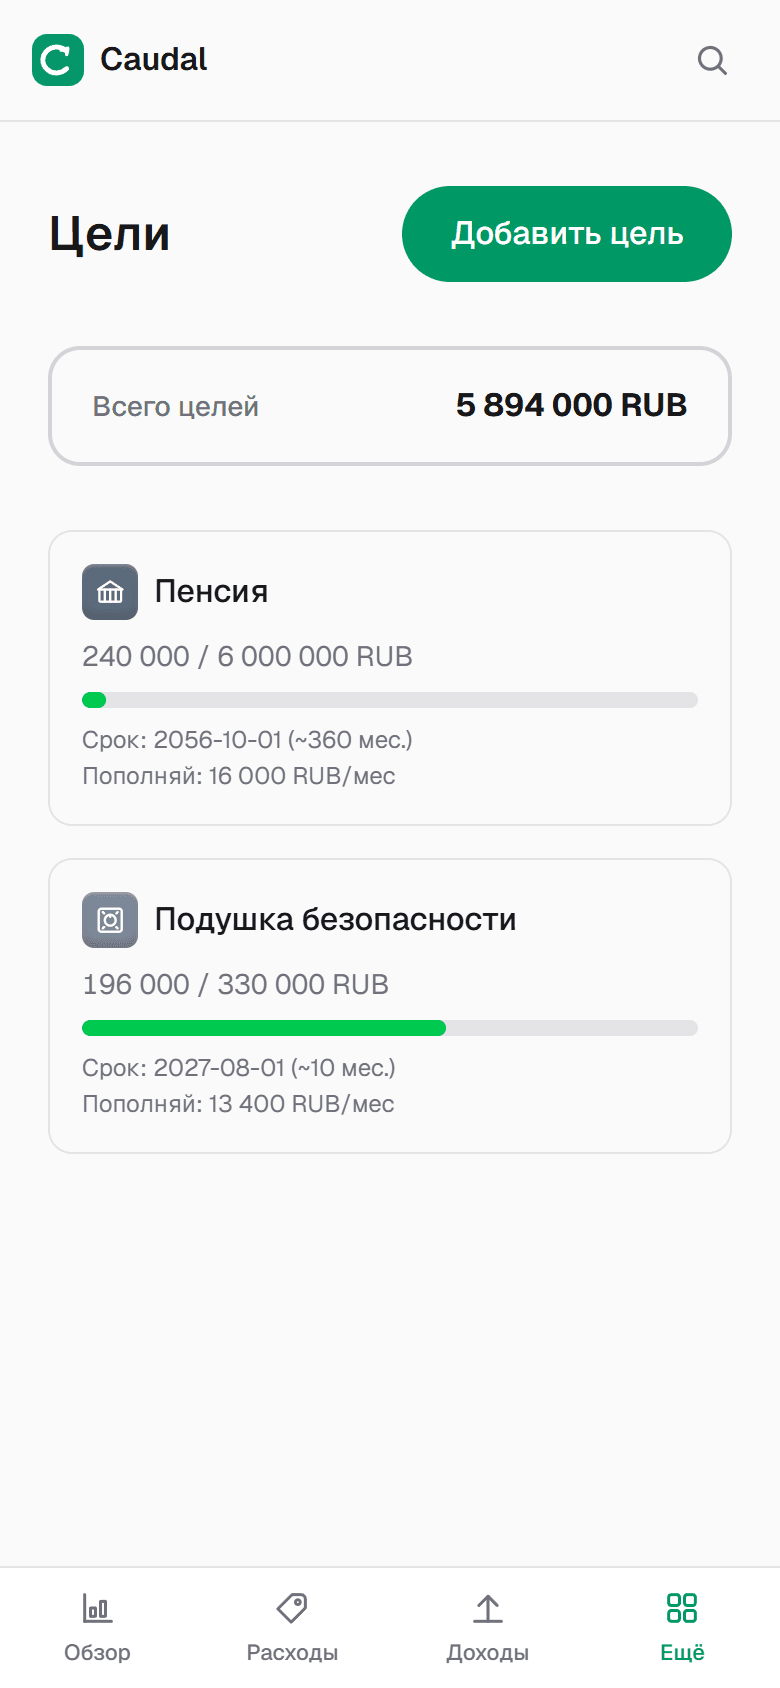
В Caudal пенсия — это цель с суммой и датой: приложение посчитает, сколько откладывать в месяц, и будет пересчитывать после каждого пополнения. Деньги цели лежат на её собственном счёте: они видны в капитале, но не попадают в прогноз «на сколько хватит», поэтому их не потратить случайно. А общий капитал на главном экране показывает, как год за годом растёт то, что останется с вами, — как посчитать свой капитал.
Частые вопросы
- Сколько нужно накопить на пенсию?
- Ориентир — годовые расходы на пенсии, умноженные на двадцать пять. Если на жизнь понадобится 2 000 в месяц, капитал — около 600 000. Государственная пенсия уменьшает эту сумму.
- Сколько откладывать на пенсию в месяц?
- Обычно советуют десять-пятнадцать процентов дохода, если начинать в двадцать-тридцать лет. При более позднем старте долю приходится увеличивать: при семи процентах годовых 100 в месяц с 25 лет дают к 65 около 262 000, а с 45 — около 52 000.
- Не поздно ли начинать копить на пенсию в 40 лет?
- Нет, но взнос придётся сделать больше, а вложения — регулярнее. Двадцать пять лет до пенсии — достаточный срок, чтобы сложный процент заметно помог. Хуже всего — продолжать откладывать начало.
Попробуйте на своих деньгах
Caudal — приложение для учёта расходов на испанском, английском и русском. Несколько валют, цели, долги, общий бюджет на семью. Записать расход — три секунды.
Начать бесплатно