Сложный процент: как он работает, с примерами
Проценты, которые начисляются на проценты. Через год разница незаметна, через двадцать лет — это большая часть суммы.
Коротко
Сложный процент — это доход, который начисляется не только на вложенную сумму, но и на уже заработанные проценты. 10 000 под семь процентов годовых через десять лет превращаются в 19 672, через двадцать — в 38 697, через тридцать — в 76 123. Быстро прикинуть срок удвоения помогает правило 72: разделите 72 на ставку. Тот же механизм работает против вас в долге: под сорок процентов годовых долг удваивается меньше чем за два года.
Простой процент начисляется только на исходную сумму: каждый год одно и то же. Сложный — на сумму вместе с уже начисленными процентами, поэтому каждый следующий год прибавка больше предыдущей. В первые годы разница почти не видна. Через двадцать лет она становится главной частью денег.
Формула
Итоговая сумма = вложение × (1 + ставка)^число лет.
Если проценты начисляются чаще, чем раз в год, ставку делят на число начислений, а годы на них умножают. Для 10 000 под семь процентов на десять лет: 10 000 × 1,07^10 = 19 672.
Как растут 10 000 под семь процентов
10 лет
19 672
Почти вдвое
20 лет
38 697
Почти вчетверо
30 лет
76 123
В семь с половиной раз
При простом проценте за те же тридцать лет вышло бы 31 000. Разница — 45 123 — и есть работа процентов на проценты.
Если пополнять каждый месяц
Большинство не кладёт сразу крупную сумму, а откладывает понемногу. Пример: 100 в месяц под семь процентов годовых с ежемесячным начислением.
10 лет
17 308
Вложено 12 000
20 лет
52 093
Вложено 24 000
30 лет
121 997
Вложено 36 000
За последние десять лет из тридцати сумма вырастает почти на 70 000, хотя вложено за эти годы всего 12 000. Поэтому главный рычаг — не размер взноса, а то, как рано вы начали.
Правило 72
Разделите 72 на годовую ставку — получите примерное число лет, за которое сумма удвоится. Под шесть процентов — около двенадцати лет, под девять — около восьми. Правило приблизительное, но для решений его хватает.
Против вас: долги
Сложный процент не выбирает сторону. Долг по кредитной карте под сорок процентов годовых по правилу 72 удваивается меньше чем за два года, если не платить. Именно поэтому дорогой долг почти всегда выгоднее гасить, чем копить параллельно: никакое вложение не приносит столько, сколько стоит такой долг. Как решить, что делать раньше, — копить или гасить долги.
Что съедает результат
- Инфляция. Семь процентов при инфляции пять — это примерно два процента реального роста.
- Комиссии. Один процент в год на тридцати годах забирает заметную часть итоговой суммы.
- Снятия. Каждое изъятие обнуляет проценты, которые эта сумма заработала бы дальше.
Ставки в примерах — для расчёта, а не обещание: реальная доходность зависит от того, где лежат деньги, и меняется от года к году. Где держать сбережения, разобрано в статье где хранить сбережения.
Как это выглядит в приложении
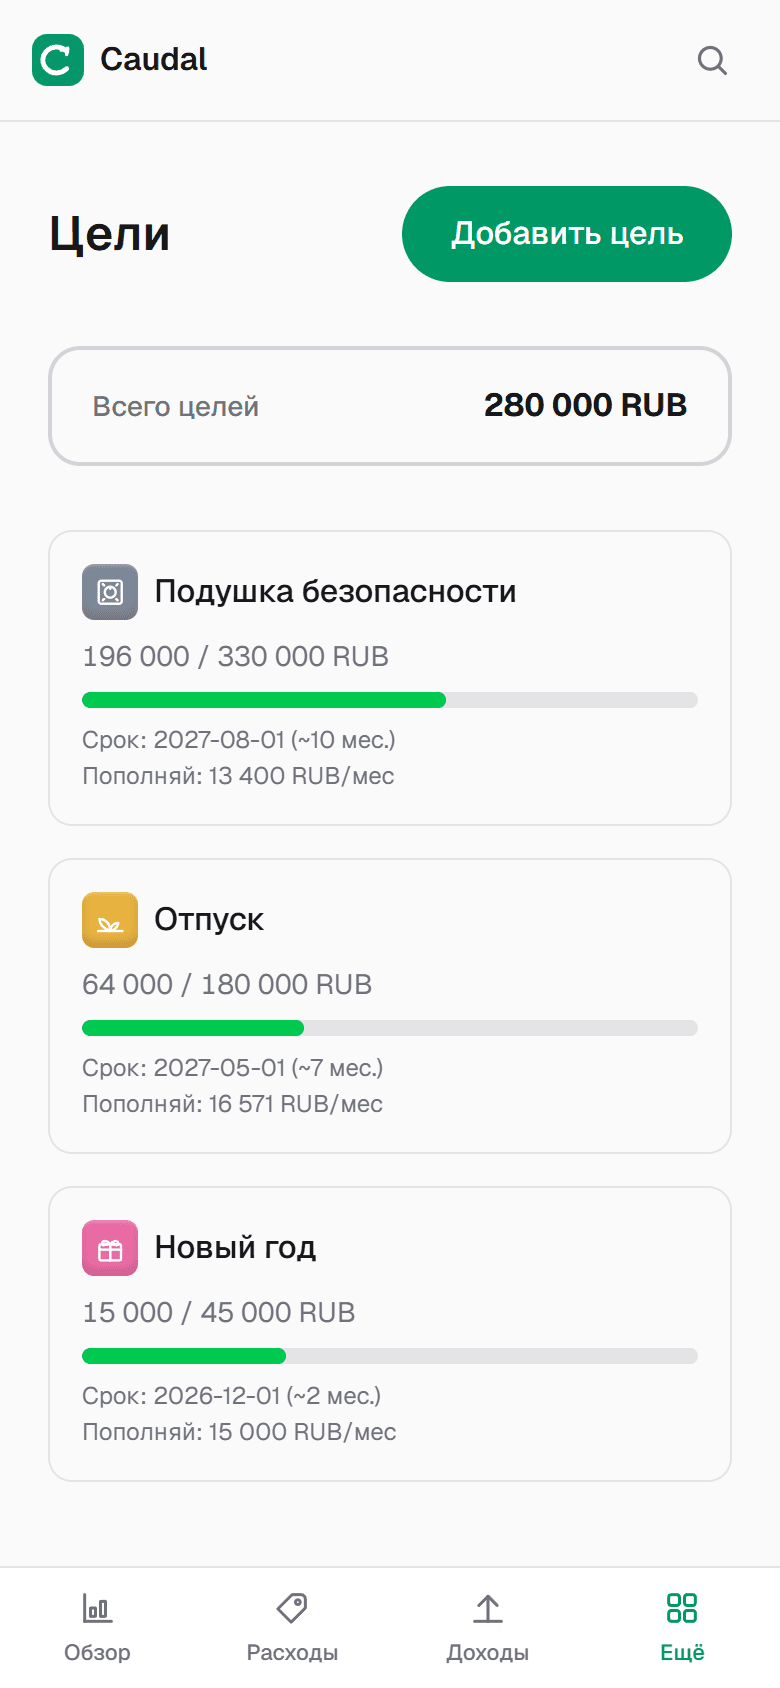
В Caudal цель — это копилка с суммой, сроком и своим счётом. Задайте сумму и дату — приложение посчитает, сколько пополнять в месяц, и будет пересчитывать после каждого пополнения. Если по вкладу или счёту начислили проценты, запишите их доходом на счёт цели: так видно, какую часть цели уже сделали проценты, а не вы. Пример расчёта на большую сумму — как накопить миллион.
Частые вопросы
- Чем сложный процент отличается от простого?
- Простой начисляется только на исходную сумму, поэтому прибавка каждый год одинаковая. Сложный — на сумму вместе с уже начисленными процентами, и прибавка растёт каждый год. За тридцать лет под семь процентов 10 000 дают 31 000 при простом и 76 123 при сложном.
- Как быстро посчитать, когда деньги удвоятся?
- По правилу 72: разделите 72 на годовую ставку в процентах. Под шесть процентов сумма удвоится примерно за двенадцать лет, под восемь — за девять. Это приближение, но для решения его достаточно.
- Где работает сложный процент?
- Везде, где проценты остаются и начисляются дальше: вклады с капитализацией, накопительные счета, реинвестированные доходы от вложений. И в долгах: неоплаченные проценты по кредитной карте тоже начинают приносить проценты банку.
Попробуйте на своих деньгах
Caudal — приложение для учёта расходов на испанском, английском и русском. Несколько валют, цели, долги, общий бюджет на семью. Записать расход — три секунды.
Начать бесплатно