Полная стоимость кредита: что такое ПСК и как сравнивать
Ставка говорит, сколько банк берёт за деньги. Полная стоимость кредита — сколько кредит стоит на самом деле.
Коротко
Полная стоимость кредита, ПСК, — это годовой процент, в который банк обязан сложить всё, что вы заплатите по кредиту: проценты, комиссии и страховку, если от неё зависят условия. По закону ПСК указывают в квадратной рамке в правом верхнем углу первой страницы договора — в процентах и в рублях. Для сравнения кредитов смотрите именно на неё: при одинаковых сумме и сроке дешевле тот, у кого ПСК ниже, даже если ставка в рекламе выше.
Один банк рекламирует ставку 19%, другой — 22%. Кажется, выбор очевиден, но первый берёт комиссию за выдачу и ставит условие о страховке. В итоге «дешёвый» выходит дороже. Для этого и существует ПСК.
Что входит в ПСК
Входит
Проценты
Плата за пользование деньгами
Входит
Платежи по основному долгу
Возврат самой суммы
Входит
Комиссии за выдачу и обслуживание
Если без них кредит не дают
Входит
Страховка
Если от неё зависят ставка или выдача
Не входит
Штрафы и пени
Только если вы просрочите платёж
ПСК считают по единой формуле, установленной законом о потребительском кредите, поэтому её можно сравнивать между банками. Кроме того, банк не может выдать кредит с ПСК, которая больше чем на треть превышает среднерыночное значение для такого вида кредитов: эти значения публикует Банк России.
Как читать ПСК
В рамке две цифры: процент и сумма в рублях. Процент нужен, чтобы сравнивать предложения. Сумма в рублях — это сколько вы переплатите сверх взятого, и именно её стоит прочитать вслух перед подписью.
Сравнивайте ПСК только для кредитов на одинаковую сумму и срок. Более долгий кредит снижает платёж, но увеличивает переплату.
На кредитных картах ПСК обычно высокая, потому что рассчитана на тех, кто не гасит долг в льготный период. Если вносите всё до конца льготного периода, проценты не начисляются. Если платите только минимум — ПСК и есть ваша цена: минимальный платёж по кредитке.
Три частые ошибки
- Сравнивать ставки, а не ПСК. В ставку не входят комиссии и страховка.
- Сравнивать ежемесячный платёж. Длинный срок снижает платёж и увеличивает переплату.
- Считать рассрочку бесплатной всегда. Без процентов — да, но за просрочку или вместе с кредиткой она перестаёт быть бесплатной: рассрочка без процентов.
Как это выглядит в приложении
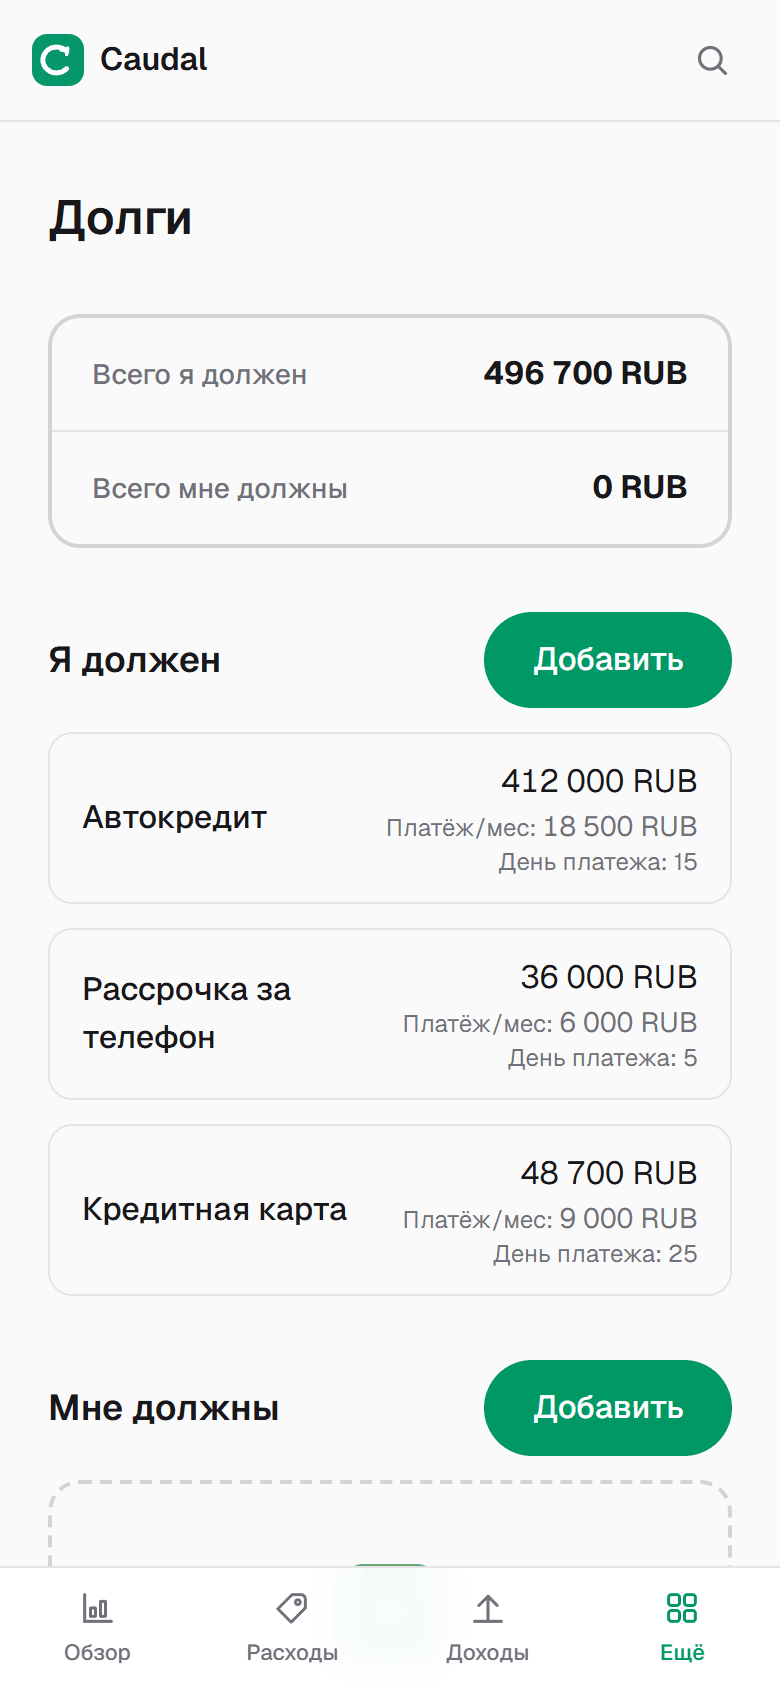
В Caudal у каждого долга есть остаток, ежемесячный платёж и день оплаты. Приложение складывает, сколько уходит на долги в месяц, и показывает, какую часть дохода это занимает. Это то, чего не скажет ПСК: помещается ли кредит в ваш месяц: долговая нагрузка.
Частые вопросы
- Чем ПСК отличается от процентной ставки?
- Ставка — только плата за пользование деньгами. ПСК включает ещё комиссии и страховку, если от неё зависят условия кредита. Поэтому ПСК почти всегда выше ставки и точнее показывает цену кредита.
- Где посмотреть полную стоимость кредита?
- В правом верхнем углу первой страницы договора, в квадратной рамке: в процентах годовых и в рублях. Банк обязан показать её до подписания.
- Может ли банк изменить ПСК после подписания?
- По действующему договору — нет, ПСК рассчитывается на дату его заключения. Она может пересчитываться, только если меняются условия, например вы отказались от страховки, от которой зависела ставка.
Попробуйте на своих деньгах
Caudal — приложение для учёта расходов на испанском, английском и русском. Несколько валют, цели, долги, общий бюджет на семью. Записать расход — три секунды.
Начать бесплатно