Минимальный платёж по кредитной карте: во что он обходится
Минимальный платёж защищает от просрочки. Из долга он не выводит.
Коротко
Минимальный платёж — наименьшая сумма, которую банк принимает каждый месяц, чтобы не считать вас просрочившим; обычно это несколько процентов от долга, и большая его часть уходит на проценты. Если долг 100 000 рублей под 36% годовых, а минимальный платёж — 5% от долга, гасить его одними минимальными платежами придётся больше одиннадцати лет с переплатой около 138 000 рублей. При фиксированных 10 000 рублей в месяц долг уйдёт за тринадцать месяцев с переплатой около 20 700.
В выписке по карте обычно три суммы: минимальный платёж, сумма для льготного периода и общий долг. Минимальный — самая маленькая и самая дорогая из них.
Как считается минимальный платёж
У каждого банка своя формула, обычно это от 3 до 8% от задолженности, иногда плюс проценты. Раз проценты съедают большую часть, долг уменьшается очень медленно. А поскольку минимум пересчитывается от остатка, он тоже уменьшается: вы платите всё меньше, а долг тянется всё дольше.
Минимум против фиксированного платежа
Пример: долг 100 000 рублей, 36% годовых, минимальный платёж 5% от долга, новых покупок по карте нет:
11 лет
Только минимальные платежи
Переплата около 138 000 рублей
13 месяцев
10 000 рублей в месяц
Переплата около 20 700 рублей
Первый минимальный платёж в примере — 5 000 рублей. Разница между строками не в ставке, а только в том, сколько вы вносите каждый месяц.
Сколько платить
- Если можете — всю сумму для льготного периода. Тогда карта ничего не стоит.
- Если не получается — фиксированную сумму больше минимума, всегда одну и ту же. Не давайте банку решать, сколько вы платите.
- Не пользуйтесь этой картой, пока гасите долг. Каждая новая покупка запускает часы заново.
Если карт несколько, вносите минимум по всем, а всё лишнее — на ту, где ставка выше: как погасить кредитную карту.
Когда минимум оправдан
Как страховка в тяжёлый месяц: лечение, неделя без работы. Один раз заплатить минимум — не проблема; жить на минимальных платежах — проблема. Если так уже несколько месяцев, дело не в карте, а в бюджете: нечем платить кредит.
Как это выглядит в приложении
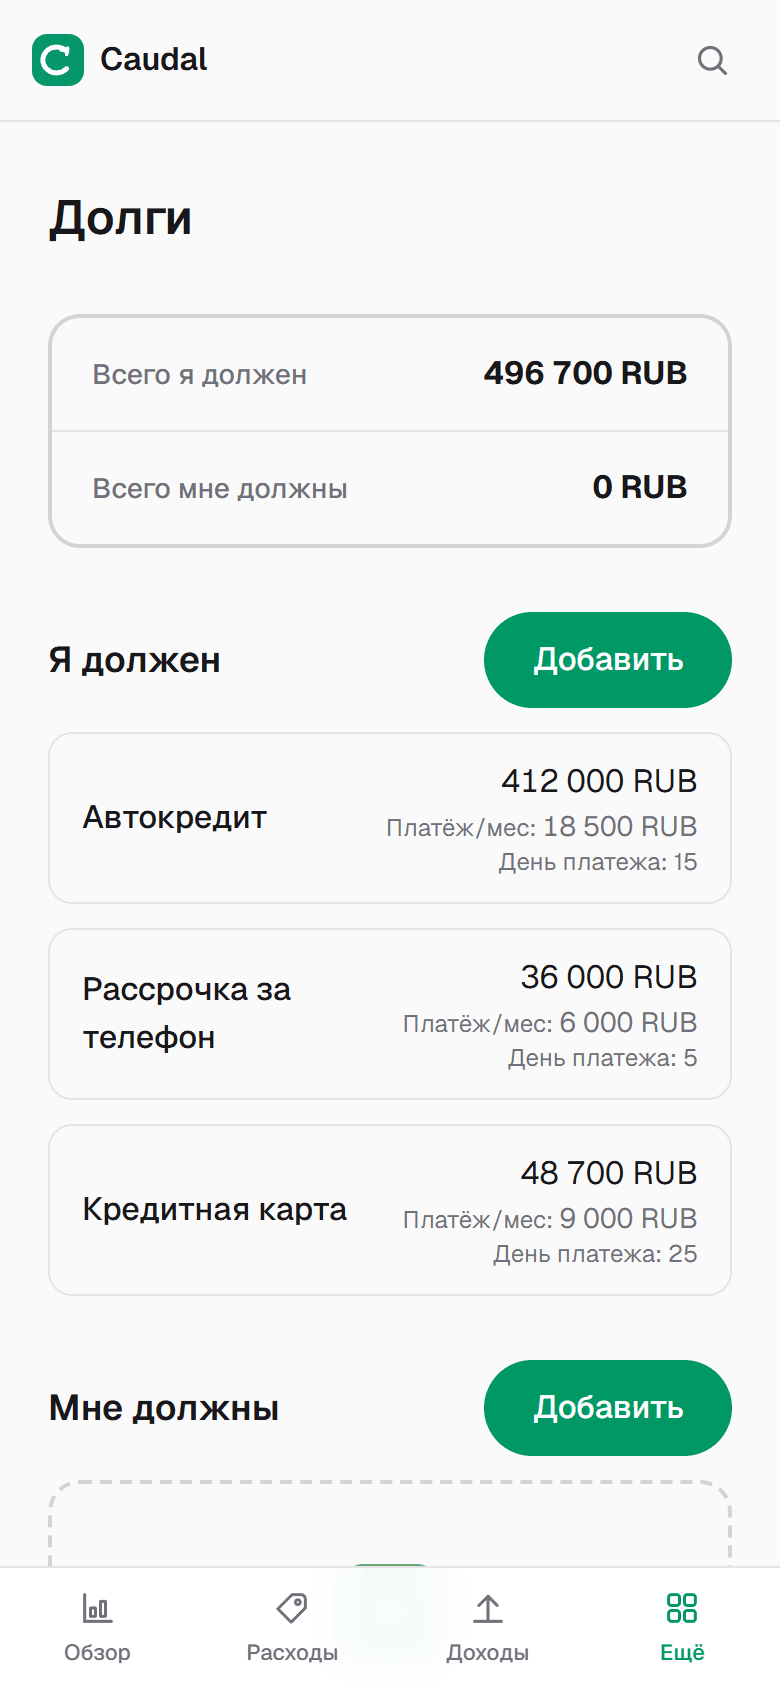
В Caudal карта записывается как долг с тем фиксированным платежом, который вы выбрали, а не с минимальным. Приложение напоминает о дне оплаты и учитывает платёж в месяце, так что с первого дня видно, сколько остаётся после него.
Частые вопросы
- Что будет, если платить только минимальный платёж?
- Просрочки не будет, но долг уменьшается очень медленно, потому что большая часть платежа уходит на проценты. Долг 100 000 рублей под 36% годовых при минимуме 5% гасится больше одиннадцати лет.
- Что лучше: минимальный платёж или сумма льготного периода?
- Сумма льготного периода, если она вам по силам: тогда проценты не начисляются. Если нет — фиксированная сумма заметно выше минимума.
- Влияет ли минимальный платёж на кредитную историю?
- Своевременный минимальный платёж — это не просрочка, история не портится. Но большая задолженность по картам повышает долговую нагрузку, и банки учитывают её при новых заявках.
Попробуйте на своих деньгах
Caudal — приложение для учёта расходов на испанском, английском и русском. Несколько валют, цели, долги, общий бюджет на семью. Записать расход — три секунды.
Начать бесплатно