Как начать инвестировать с небольшой суммой
Чтобы начать инвестировать, не нужно много денег. Нужно, чтобы всё остальное было в порядке.
Коротко
Начать инвестировать можно с 1 000 рублей, но сначала стоит сделать две вещи: собрать подушку безопасности хотя бы на три месяца расходов и закрыть дорогие долги вроде кредитной карты. Дальше проще всего вкладывать фиксированную сумму каждый месяц через брокерский счёт или ИИС — в облигации федерального займа или фонды на широкий рынок. 5 000 рублей в месяц под 10% годовых за десять лет превращаются примерно в 1 024 000 рублей, из которых 600 000 — ваши взносы.
Инвестировать с небольшой суммой сегодня просто: брокерский счёт открывается из приложения банка, облигация стоит около 1 000 рублей. Сложность в другом — начать в правильном порядке.
Перед тем как инвестировать
Сначала
Подушка безопасности
Три–шесть месяцев расходов, под рукой
Потом
Дорогие долги
Кредитка под 30% стоит больше, чем приносят вложения
Затем
Инвестиции
Фиксированная сумма, каждый месяц
Погасить кредитку под 30% — это гарантированная доходность 30%. Обычные инвестиции её не обгонят. А без подушки первая же непредвиденная трата заставит продавать в самый неудачный момент: подушка безопасности.
С чего начать
- ОФЗ — облигации федерального займа. Самый надёжный инструмент в рублях, номинал обычно 1 000 рублей, купоны выплачиваются регулярно.
- Фонды на широкий рынок. Покупая паи, вы вкладываетесь сразу в десятки компаний. Смотрите на комиссию фонда: лишний процент в год за десять лет съедает заметную часть дохода.
- ИИС — индивидуальный инвестиционный счёт. Даёт налоговые вычеты, но деньги на нём нужно держать долго; прочитайте условия перед открытием.
- Отдельные акции и криптовалюта — могут сильно вырасти и сильно упасть. Если и брать, то небольшой долей и на деньги, которые не понадобятся годами.
Эта статья — не индивидуальная инвестиционная рекомендация, а порядок, в котором стоит думать о вложениях.
Во что вырастают ежемесячные взносы
Пример: 5 000 рублей в месяц под 10% годовых, доход реинвестируется:
1 024 225 рублей
За 10 лет
Взносы — 600 000
3 796 844 рублей
За 20 лет
Взносы — 1 200 000
Разница между строками — сложный процент: доход начинает приносить свой доход: сложный процент. Важна доходность выше инфляции: 10% при инфляции 7% — это на самом деле около 3%.
Чего избегать
- Обещаний высокой фиксированной доходности. Если гарантируют 5% в месяц — это мошенники.
- Вкладывать деньги, которые понадобятся в ближайший год.
- Проверять счёт каждый день. Долгосрочные вложения то растут, то падают; решения из страха — главный способ потерять деньги.
Как это выглядит в приложении
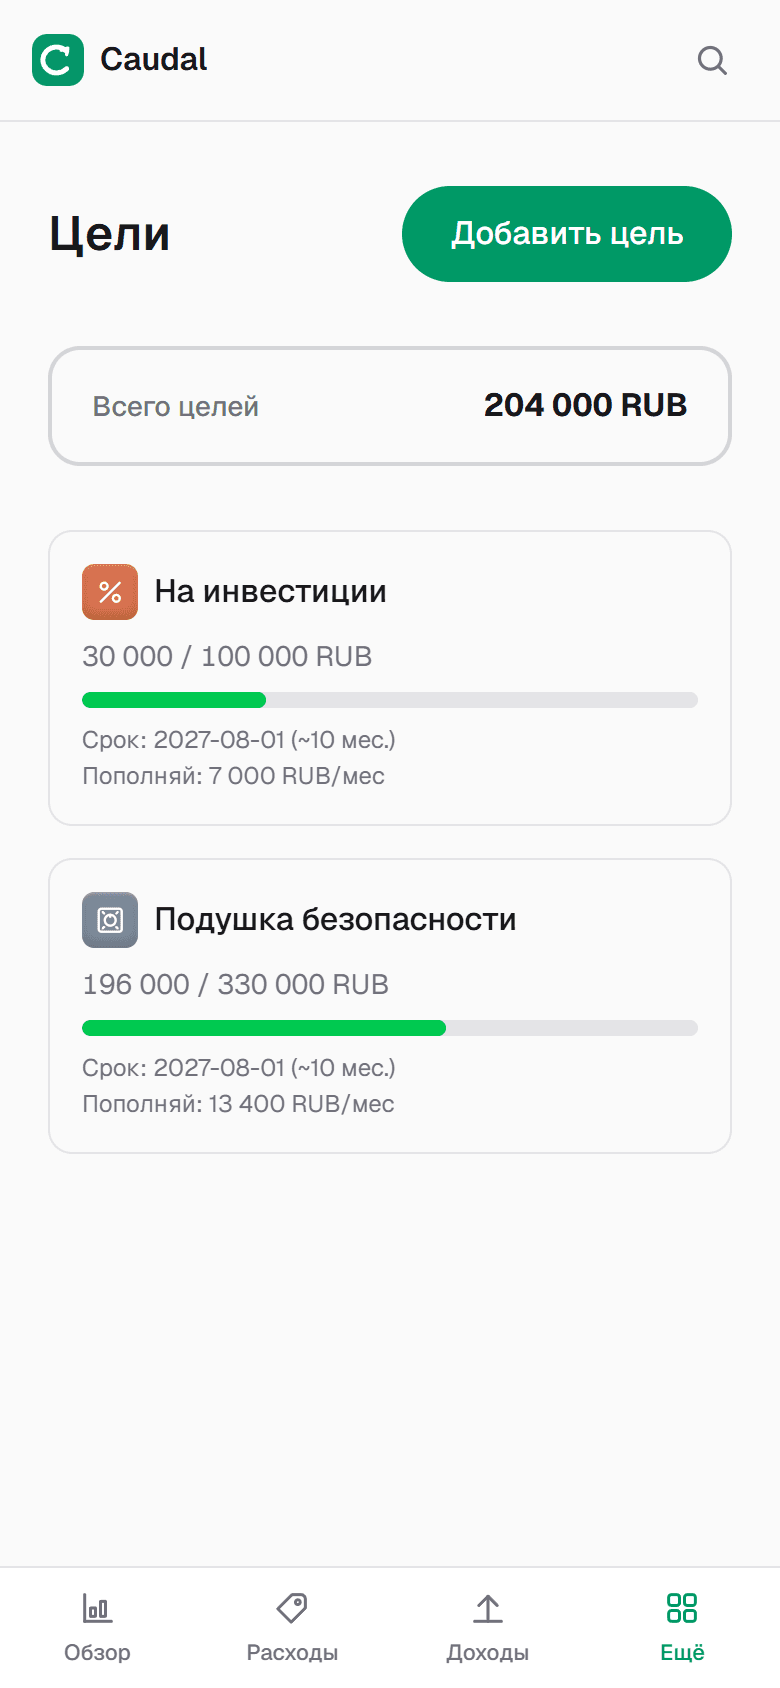
В Caudal можно завести цель «На инвестиции»: с каждой зарплаты откладываете туда сумму для вложений и видите, сколько набралось. Подушка безопасности живёт в своей цели, поэтому деньги на непредвиденное и деньги надолго не смешиваются.
Частые вопросы
- С какой суммы можно начать инвестировать?
- С 1 000 рублей: примерно столько стоит одна облигация федерального займа, а паи многих фондов ещё дешевле. Важнее первой суммы регулярность: фиксированный взнос каждый месяц годами.
- Что лучше: копить или инвестировать?
- И то и другое, по порядку. Сначала подушка безопасности и никаких дорогих долгов, потом инвестиции — на деньги, которые не понадобятся несколько лет.
- Куда вложить деньги новичку?
- Самый надёжный вариант в рублях — облигации федерального займа. Для долгого срока — фонды на широкий рынок. Отдельные акции и криптовалюта рискованнее и подходят только небольшой долей.
Попробуйте на своих деньгах
Caudal — приложение для учёта расходов на испанском, английском и русском. Несколько валют, цели, долги, общий бюджет на семью. Записать расход — три секунды.
Начать бесплатно