Ипотека или копить: как посчитать, что выгоднее
Спор «аренда — это выброшенные деньги» звучит убедительно, пока не посчитать, сколько в ипотеке уходит на проценты.
Коротко
Чтобы понять, что выгоднее — ипотека или аренда с накоплением, сравните не платёж с арендой, а невозвратные расходы: проценты по ипотеке, страховку, налоги и ремонт против арендной платы. Учтите и то, что первоначальный взнос, вложенный в квартиру, перестаёт приносить доход. Если цена квартиры больше двадцати годовых арендных плат, аренда с накоплением часто выгоднее; если меньше пятнадцати — чаще выгоднее покупка.
Вопрос «ипотека или копить» редко бывает только про деньги: своё жильё — это ещё и стабильность, ремонт по вкусу, отсутствие переездов. Но финансовую часть можно посчитать, и иногда результат удивляет.
Что сравнивать
Не ипотечный платёж с арендой: часть платежа — это погашение долга, то есть ваши же деньги, которые остаются в квартире. Сравнивать нужно невозвратные расходы — то, что уходит безвозвратно в обоих случаях.
Аренда
Арендная плата
Почти вся — невозвратная
Ипотека
Проценты банку
Особенно много в первые годы
Ипотека
Страховка, налог на имущество
Каждый год
Ипотека
Ремонт и содержание
Часто около процента цены в год
Ипотека
Упущенный доход взноса
Деньги в стенах не приносят процентов
Правило цены к аренде
Разделите цену квартиры на годовую аренду такой же квартиры. Если выходит меньше пятнадцати — покупка обычно выгоднее. Если больше двадцати — выгоднее снимать и вкладывать разницу. Между ними решают ставка, срок и ваши планы.
Пример: квартира стоит 6 000 000, аренда такой же — 30 000 в месяц, то есть 360 000 в год. Отношение — около семнадцати: решение зависит от ставки по ипотеке и от того, сколько лет вы собираетесь жить в этом городе.
Когда ипотека выгоднее
- Ставка низкая, а аренда дорогая относительно цены.
- Вы планируете жить в этом месте долго — от семи-десяти лет.
- Платёж не больше трети дохода и остаётся подушка.
Когда выгоднее копить и снимать
- Ставки высокие, и проценты за первые годы больше аренды.
- Вы не уверены в городе, работе или составе семьи.
- Первоначальный взнос забрал бы всю подушку безопасности.
Если копить — то по плану, с суммой и сроком: как накопить на квартиру или первый взнос.
Что ещё учесть
Покупка — это ещё и разовые расходы: оценка, страховки, услуги, переезд, мебель. И риск: при потере дохода аренду можно сменить на дешёвую, а ипотечный платёж остаётся прежним. Перед решением посчитайте долговую нагрузку с будущим платежом — долговая нагрузка.
Как это выглядит в приложении
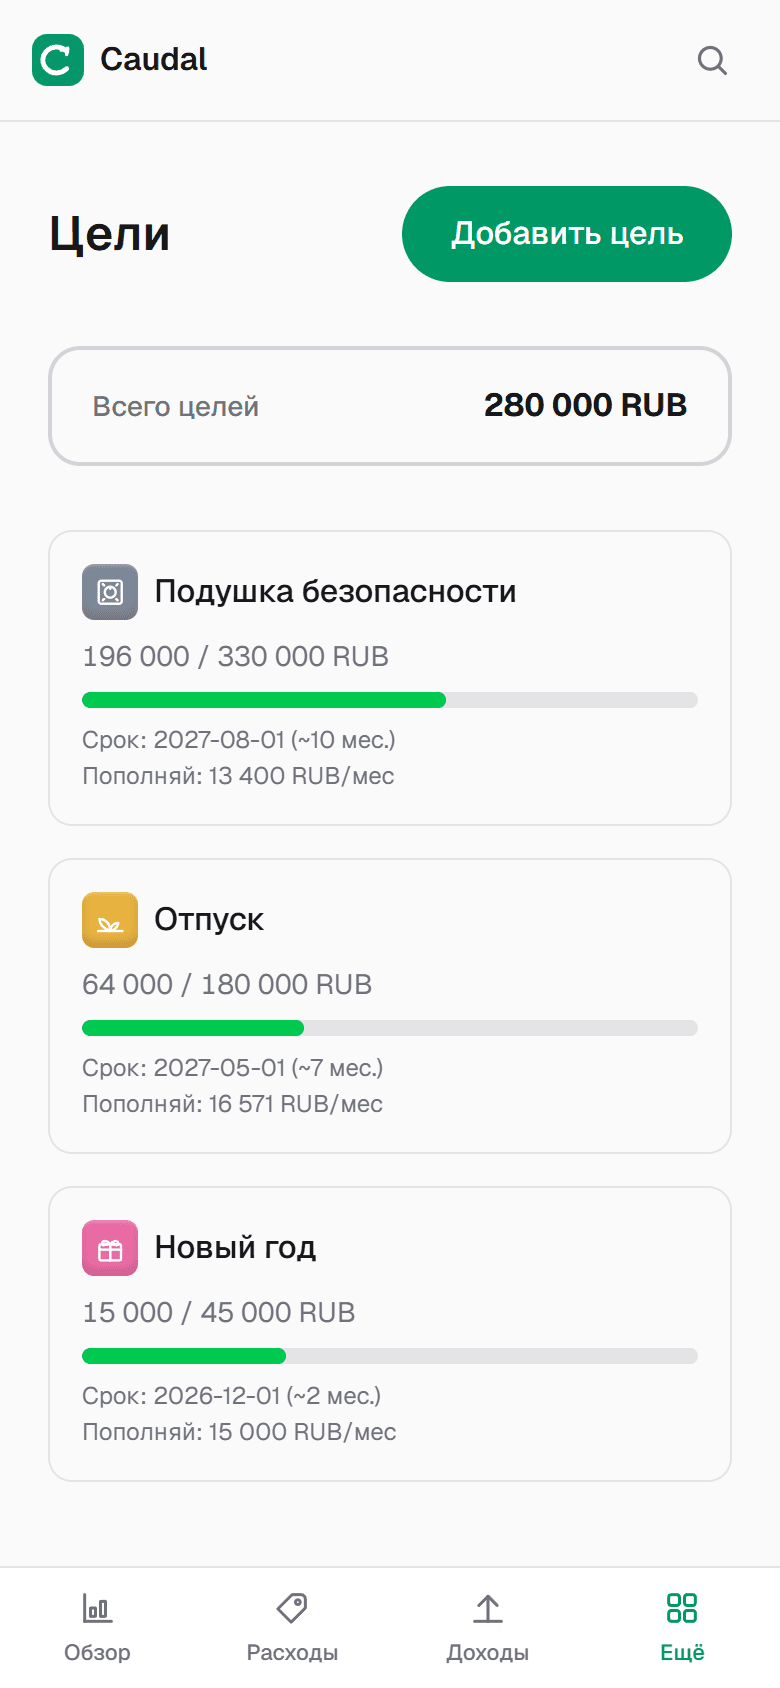
В Caudal накопление на взнос — это цель с суммой и сроком: приложение посчитает, сколько откладывать в месяц. Чтобы проверить, потянете ли ипотеку, попробуйте несколько месяцев откладывать на цель разницу между будущим платежом и нынешней арендой: если получается без сбоев, бюджет выдержит. А если ипотека уже взята, она заводится в разделе «Долги» с платежом и днём месяца и входит в прогноз «на сколько хватит денег» на главном экране.
Частые вопросы
- Что выгоднее — снимать квартиру или взять ипотеку?
- Зависит от соотношения цены и аренды, ставки и срока, на который вы остаётесь. Если цена больше двадцати годовых аренд, чаще выгоднее снимать и вкладывать разницу; если меньше пятнадцати — покупать. Сравнивать нужно невозвратные расходы, а не платёж с арендой.
- Аренда — это выброшенные деньги?
- Не больше, чем проценты по ипотеке, страховка и ремонт: это тоже невозвратные расходы. В первые годы ипотеки на проценты уходит большая часть платежа, и иногда они больше аренды такой же квартиры.
- Как проверить, потяну ли я ипотеку?
- Несколько месяцев откладывайте разницу между будущим ипотечным платежом и нынешней арендой. Если получается без сбоев и подушка цела, бюджет выдержит. Заодно накопится часть взноса.
Попробуйте на своих деньгах
Caudal — приложение для учёта расходов на испанском, английском и русском. Несколько валют, цели, долги, общий бюджет на семью. Записать расход — три секунды.
Начать бесплатно