Cómo ahorrar para la universidad de tu hijo
Para la universidad de tu hijo, el mejor aliado no es ganar más. Es empezar antes.
En breve
Para ahorrar para la universidad de tu hijo, calcula cuánto costaría hoy la carrera, divide entre los meses que faltan y empieza a apartar esa cantidad en una inversión de bajo riesgo que le gane a la inflación. El tiempo hace casi todo el trabajo: 1 500 pesos al mes durante quince años, a un 7% anual, se convierten en unos 475 000 pesos, de los que 270 000 son tus aportaciones y el resto, rendimiento.
La universidad parece lejana cuando tu hijo tiene tres años, y por eso es el mejor momento para empezar: cada año que esperas, la cantidad mensual sube.
Cuánto necesitas
- Calcula el costo de la carrera hoy: colegiaturas por todos los semestres, más inscripciones, materiales y, si aplica, vivir en otra ciudad.
- Decide qué parte quieres cubrir. No tiene que ser todo; una parte también ayuda.
- Divide entre los meses que faltan. Esa es tu aportación mínima, sin contar rendimientos.
Si la universidad pública es una opción, el costo baja mucho, y lo ahorrado puede cubrir manutención, transporte y materiales.
Por qué empezar temprano
Ejemplo con 1 500 pesos al mes y un rendimiento de 7% al año:
475 443 pesos
En 15 años
Aportaste 270 000
270 000 pesos
Lo que tú pusiste
El resto es rendimiento
Si empiezas cinco años después, para llegar a lo mismo tendrías que aportar bastante más cada mes. Es el interés compuesto trabajando a tu favor: interés compuesto.
Dónde guardarlo
- No en efectivo ni en una cuenta sin rendimiento: en quince años la inflación se come una buena parte.
- Bonos del gobierno o fondos de bajo riesgo, para la mayor parte del plazo: cómo empezar a invertir.
- Más conservador al acercarse la fecha: en los últimos dos o tres años, mueve el dinero a algo estable para que una caída no te tome justo cuando lo necesitas.
Errores comunes
- Esperar a "ganar más" para empezar.
- Usar ese dinero para otras cosas "solo esta vez".
- Ahorrar para la universidad antes de tener tu propio fondo de emergencia. Si no tienes colchón, el primer imprevisto se come el ahorro de tu hijo.
Cómo se ve en la app
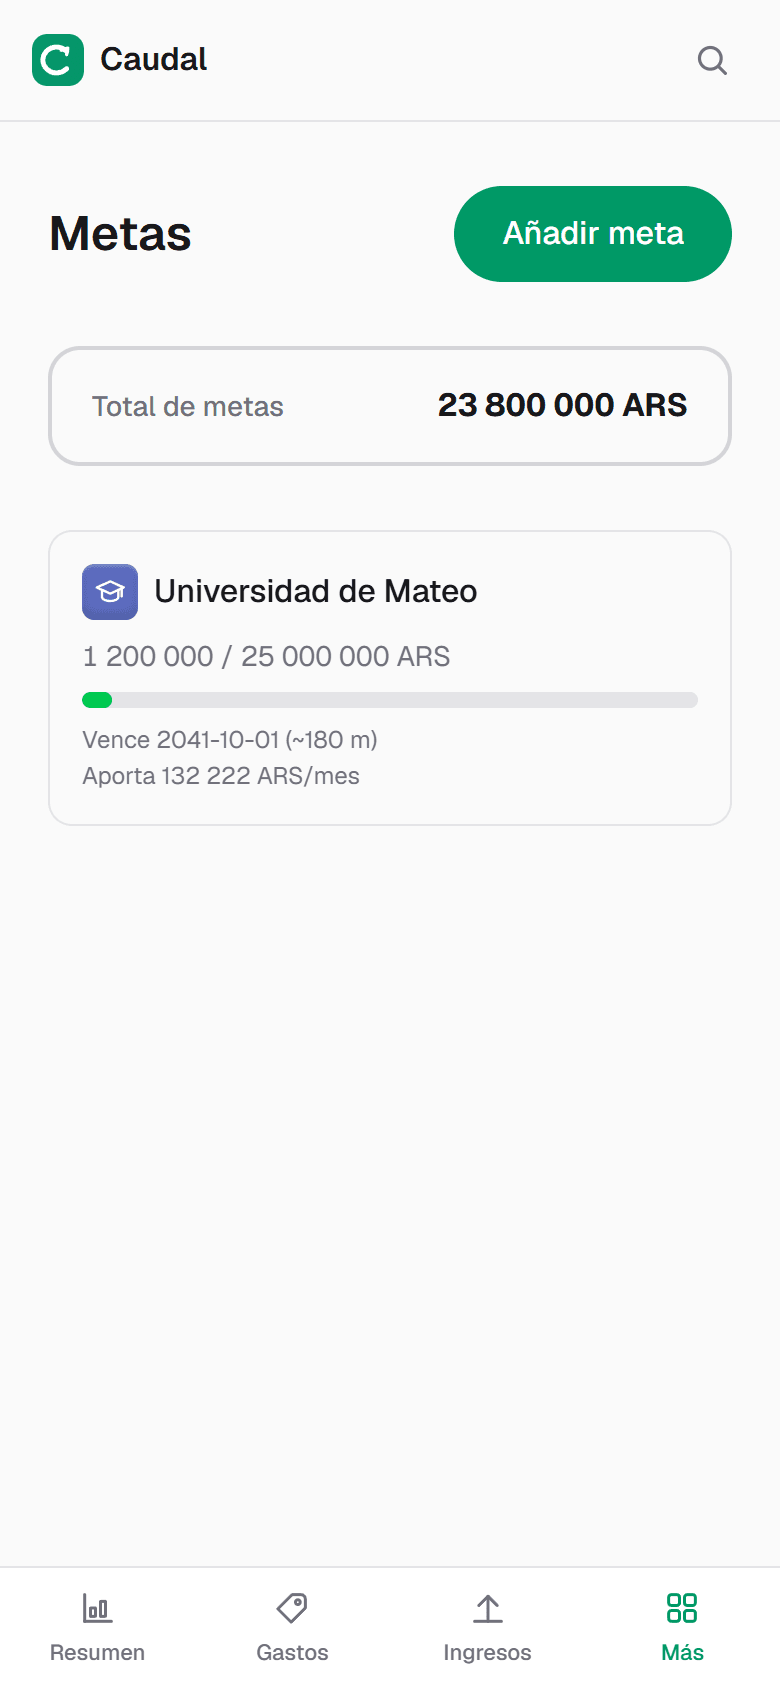
En Caudal creas una meta con el monto y la fecha en que tu hijo entraría a la universidad. La app calcula cuánto aportar al mes para llegar a tiempo y te muestra el avance, año con año. Si también quieres enseñarle a ahorrar a él: cómo enseñar a los niños a ahorrar.
Preguntas frecuentes
- ¿Cuánto debo ahorrar al mes para la universidad de mi hijo?
- Calcula el costo de la carrera hoy, decide qué parte quieres cubrir y divídelo entre los meses que faltan. Con rendimiento, la aportación mensual baja; por ejemplo, 1 500 pesos al mes durante quince años a 7% anual se convierten en unos 475 000 pesos.
- ¿Dónde conviene ahorrar para la educación de los hijos?
- En inversiones de bajo riesgo que le ganen a la inflación, como bonos del gobierno o fondos conservadores, y en los últimos años antes de usar el dinero, en algo aún más estable.
- ¿A qué edad empezar a ahorrar para la universidad?
- Lo antes posible. Con más años, el interés compuesto hace más parte del trabajo y la aportación mensual necesaria es menor.
Pruébalo con tu propio dinero
Caudal es una app para controlar gastos en español, inglés y ruso. Varias monedas, metas, deudas y presupuesto compartido en pareja. Anotar un gasto toma tres segundos.
Empezar gratis