¿Rentar o comprar casa? Cómo calcular qué conviene
El argumento de «rentar es tirar el dinero» suena convincente hasta que calculas cuánto del pago hipotecario se va en intereses.
En breve
Para saber qué conviene, rentar y ahorrar o comprar con hipoteca, no compares el pago con la renta: compara los costos que no se recuperan —intereses, seguros, predial y mantenimiento— contra la renta. Considera también que el enganche invertido en la casa deja de generar rendimiento. Si el precio de la casa es más de veinte rentas anuales, rentar y ahorrar suele convenir; si es menos de quince, suele convenir comprar.
«¿Rento o compro?» casi nunca es solo cuestión de dinero: una casa propia también es estabilidad, arreglarla a tu gusto, no mudarte. Pero la parte financiera se puede calcular, y a veces el resultado sorprende.
Qué comparar
No el pago de la hipoteca contra la renta: parte del pago es abono a capital, es decir, tu propio dinero que se queda en la casa. Hay que comparar los costos que no regresan, los que se pierden en ambos casos.
Rentar
La renta
Casi toda se va
Comprar
Intereses al banco
Sobre todo los primeros años
Comprar
Seguros, predial
Cada año
Comprar
Mantenimiento y reparaciones
Con frecuencia cerca del uno por ciento del valor al año
Comprar
Rendimiento perdido del enganche
El dinero en ladrillos no genera intereses
La regla precio-renta
Divide el precio de la casa entre la renta anual de una casa igual. Si sale menos de quince, comprar suele convenir. Si sale más de veinte, conviene rentar e invertir la diferencia. Entre ambos, deciden la tasa, el plazo y tus planes.
Ejemplo: una casa cuesta 2 400 000 y una igual se renta en 12 000 al mes, 144 000 al año. La relación es de casi diecisiete: la decisión depende de la tasa hipotecaria y de cuántos años piensas vivir en esa ciudad.
Cuándo conviene comprar
- La tasa es baja y la renta es cara en relación con el precio.
- Piensas vivir ahí mucho tiempo, de siete a diez años o más.
- El pago no pasa de un tercio del ingreso y te queda fondo de emergencia.
Cuándo conviene rentar y ahorrar
- Las tasas son altas y los intereses de los primeros años superan la renta.
- No estás seguro de la ciudad, el trabajo o la familia.
- El enganche se llevaría todo tu fondo de emergencia.
Si vas a ahorrar, que sea con plan, monto y fecha: ahorrar para el enganche de una casa.
Qué más considerar
Comprar trae gastos únicos: avalúo, notario, comisiones, mudanza, muebles. Y riesgo: si baja tu ingreso, una renta se cambia por otra más barata; el pago hipotecario sigue igual. Antes de decidir, calcula tu endeudamiento con el pago futuro: nivel de endeudamiento.
Cómo se ve en la app
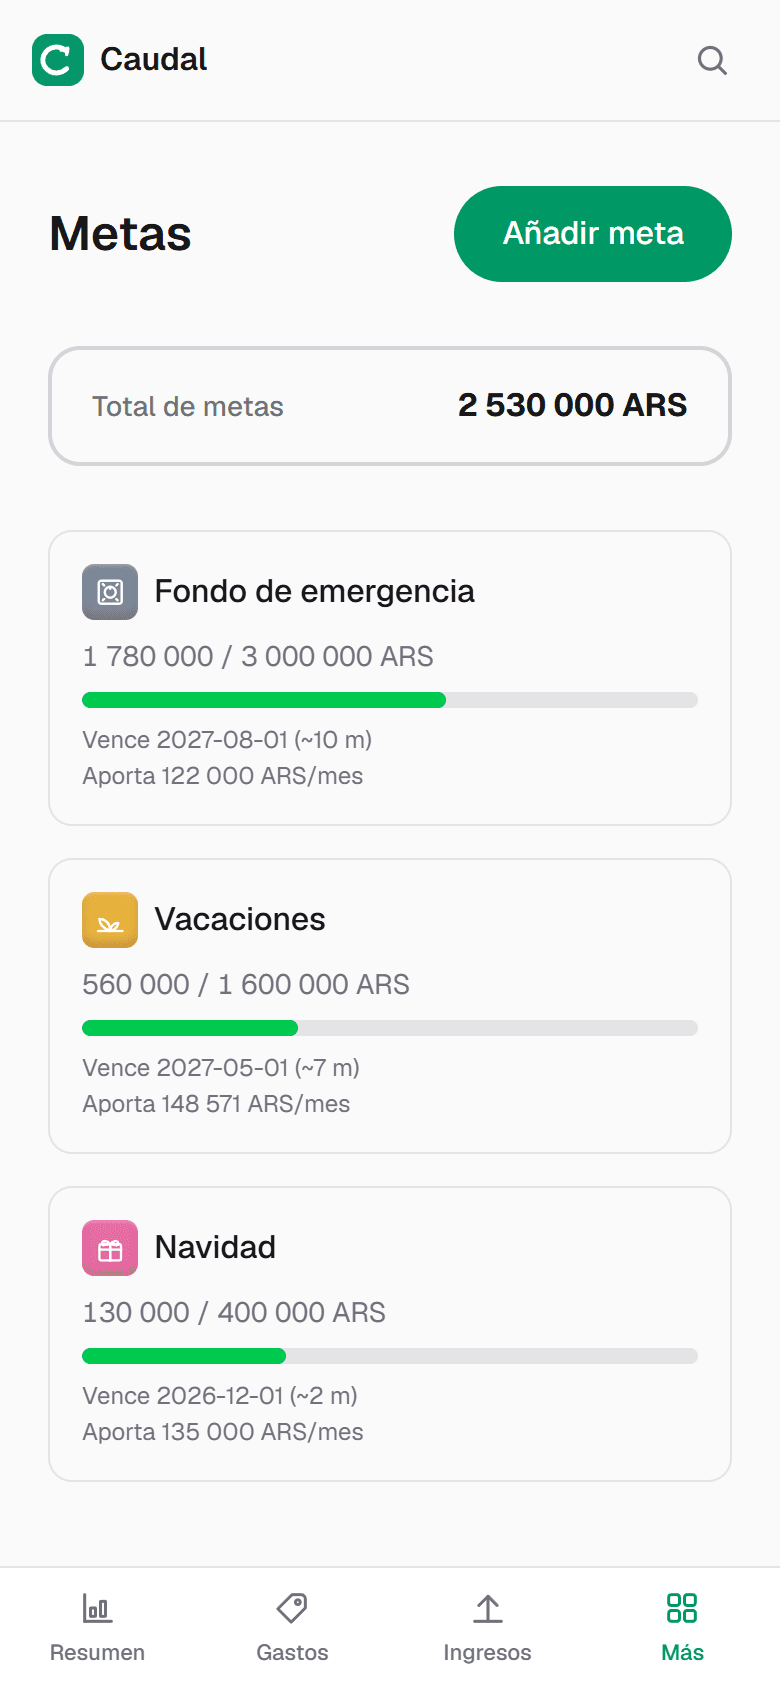
En Caudal el ahorro para el enganche es una meta con monto y fecha: la app calcula cuánto apartar al mes. Para comprobar si podrás con la hipoteca, prueba varios meses a apartar en esa meta la diferencia entre el pago futuro y tu renta actual: si lo logras sin tropiezos, tu presupuesto aguanta. Y si ya tienes la hipoteca, se da de alta en «Deudas» con pago y día del mes, y entra en la proyección de «para cuántos días alcanza» de la pantalla principal.
Preguntas frecuentes
- ¿Qué conviene más, rentar o comprar casa?
- Depende de la relación entre precio y renta, la tasa y cuánto tiempo te quedas. Si la casa cuesta más de veinte rentas anuales, suele convenir rentar e invertir la diferencia; si cuesta menos de quince, comprar. Hay que comparar los costos que no se recuperan, no el pago con la renta.
- ¿Rentar es tirar el dinero?
- No más que los intereses de la hipoteca, los seguros y el mantenimiento, que también se pierden. En los primeros años de una hipoteca, la mayor parte del pago son intereses, y a veces superan la renta de una casa igual.
- ¿Cómo saber si puedo con una hipoteca?
- Durante varios meses aparta la diferencia entre el pago hipotecario futuro y tu renta actual. Si lo logras sin romper el fondo de emergencia, el presupuesto aguanta, y de paso juntas parte del enganche.
Pruébalo con tu propio dinero
Caudal es una app para controlar gastos en español, inglés y ruso. Varias monedas, metas, deudas y presupuesto compartido en pareja. Anotar un gasto toma tres segundos.
Empezar gratis