Qué es el CAT y cómo usarlo para comparar créditos
La tasa de interés dice cuánto cobra el banco por prestarte. El CAT dice cuánto te cuesta el crédito de verdad.
En breve
El CAT, Costo Anual Total, es un porcentaje que suma en un solo número todo lo que pagas por un crédito en un año: la tasa de interés, las comisiones y los seguros obligatorios. Sirve para comparar: entre dos créditos del mismo monto y plazo, el de CAT más bajo es el más barato, aunque su tasa anunciada sea más alta. En México los bancos están obligados a mostrarlo en la publicidad y en el contrato.
Un banco anuncia una tasa de 29% y otro de 32%. Parece fácil elegir, pero el primero cobra comisión por apertura, un seguro obligatorio y una anualidad. Al final, el "barato" sale más caro. Para eso existe el CAT.
Qué incluye el CAT
Incluye
Tasa de interés
Lo que cobra el banco por prestarte
Incluye
Comisiones
Apertura, anualidad, administración
Incluye
Seguros obligatorios
Si el banco te los exige para darte el crédito
No incluye
IVA
Por eso se anuncia "sin IVA, para fines informativos"
No incluye
Penalizaciones
Pagos tardíos, intereses moratorios
El CAT lo calcula el banco con la metodología del Banco de México, así que todos los créditos se miden con la misma regla. Es lo único que lo vuelve útil: puedes ponerlos uno junto al otro.
Cómo leerlo
Un CAT de 40% no quiere decir que pagarás 40% del préstamo exactamente: depende del plazo y de cómo pagues. Lo que sí dice es cuál de dos créditos es más caro. Compara siempre con el mismo monto y el mismo plazo, porque un crédito más largo casi siempre tiene un CAT distinto.
En tarjetas de crédito el CAT suele ser muy alto, porque está pensado para quien no liquida el total cada mes. Si pagas el total antes de la fecha límite, no pagas intereses y el CAT casi no te afecta. Si solo das el pago mínimo, el CAT es exactamente lo que estás pagando: pago mínimo de la tarjeta.
Tres errores comunes
- Comparar solo la tasa de interés. La tasa no incluye comisiones ni seguros.
- Comparar el pago mensual. Un plazo más largo baja la mensualidad y sube el total que pagas.
- Creer que "meses sin intereses" es gratis siempre. Sin intereses sí, pero si te atrasas o lo combinas con el pago mínimo, entra el costo de la tarjeta: meses sin intereses.
Antes de firmar
Pide la tabla de amortización: cuánto pagarás en total al final, en pesos, no en porcentaje. Esa cifra, restada del monto que te prestan, es el costo real del crédito. Si con ella sigue valiendo la pena, adelante.
Cómo se ve en la app
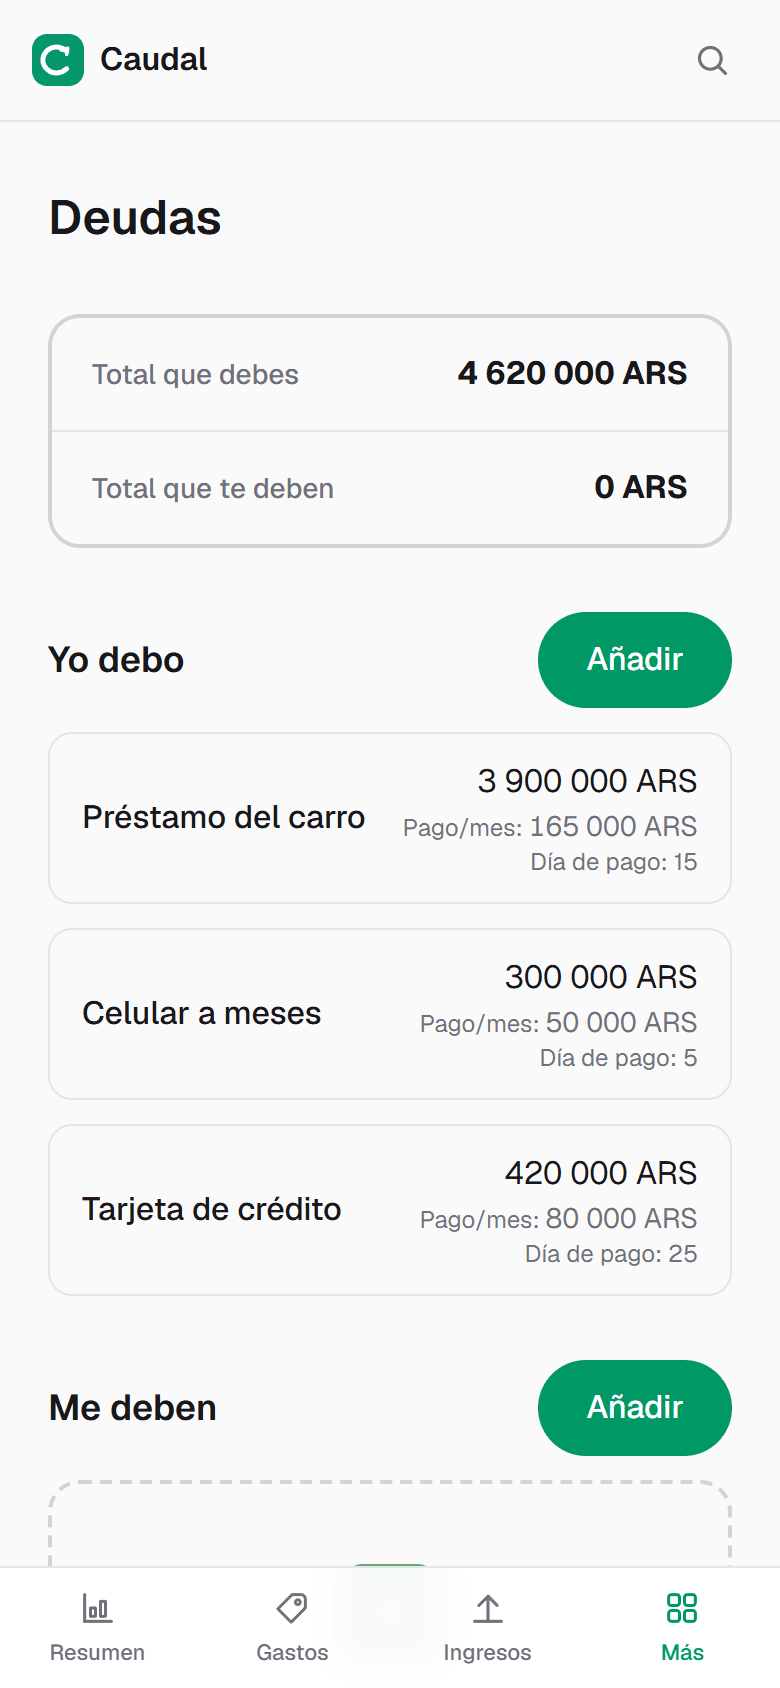
En Caudal cada deuda tiene su saldo, su pago mensual y su día de pago. La app suma cuánto se te va al mes en deudas y te muestra cuánto pesan sobre tus ingresos, que es lo que el CAT no puede decirte: si ese crédito cabe en tu mes.
Preguntas frecuentes
- ¿Qué es mejor, la tasa de interés o el CAT?
- Para comparar créditos, el CAT. La tasa solo dice cuánto cuesta el dinero prestado; el CAT suma además comisiones y seguros obligatorios. Dos créditos con la misma tasa pueden tener un CAT muy distinto.
- ¿Qué es un CAT alto?
- Depende del tipo de crédito. Un crédito hipotecario suele andar en un dígito o poco más; un crédito personal o una tarjeta pueden pasar de 50% o 70%. Lo útil no es la cifra sola, sino compararla con otras ofertas del mismo tipo, monto y plazo.
- ¿Por qué el CAT dice "sin IVA"?
- Porque la regla para calcularlo no incluye el IVA de intereses y comisiones. El costo real que pagas es un poco más alto que el CAT anunciado.
Pruébalo con tu propio dinero
Caudal es una app para controlar gastos en español, inglés y ruso. Varias monedas, metas, deudas y presupuesto compartido en pareja. Anotar un gasto toma tres segundos.
Empezar gratis