Pago mínimo de la tarjeta: cuánto te cuesta de verdad
El pago mínimo evita que te reporten como moroso. No sirve para salir de la deuda.
En breve
El pago mínimo es la cantidad más pequeña que el banco acepta cada mes para no considerarte en atraso, y se va casi toda en intereses. Con una deuda de 20 000 pesos a una tasa de 48% anual, pagando solo el mínimo tardarías unos doce años en liquidarla y pagarías más de 46 000 pesos de intereses. Pagando 2 000 pesos fijos al mes, sales en catorce meses con unos 6 000 de intereses.
En tu estado de cuenta aparecen tres cifras: el pago mínimo, el pago para no generar intereses y el saldo total. El mínimo es la más pequeña y la más cara.
Cómo se calcula el mínimo
Cada banco tiene su fórmula, pero la idea es la misma: los intereses del mes más una parte pequeña del saldo. Como los intereses se llevan casi todo, la deuda baja muy despacio. Y como el mínimo se recalcula sobre un saldo cada vez menor, también va bajando: pagas menos cada mes y la deuda dura más.
Mínimo contra pago fijo
Ejemplo con una deuda de 20 000 pesos y una tasa de 48% anual, sin nuevas compras con la tarjeta:
12 años
Solo el pago mínimo
Más de 46 000 pesos de intereses
14 meses
2 000 pesos fijos al mes
Unos 6 000 pesos de intereses
En el ejemplo el mínimo empieza en unos 1 100 pesos: intereses del mes más 1.5% del saldo. La diferencia entre las dos filas no es la tasa, es solo cuánto pagas cada mes.
Cuánto pagar
- Si puedes, el pago para no generar intereses. Es el total de lo que compraste en el periodo, y con él la tarjeta no te cuesta nada.
- Si no alcanza, una cantidad fija mayor que el mínimo, siempre la misma. No dejes que el banco decida cuánto pagas.
- Deja de usar esa tarjeta mientras pagas la deuda. Cada compra nueva vuelve a empezar el reloj.
Si tienes varias tarjetas, paga el mínimo en todas y todo lo extra en la de tasa más alta: cómo pagar la tarjeta de crédito.
Cuando el mínimo tiene sentido
Como red en un mes malo: un gasto médico, una semana sin trabajo. Pagar el mínimo un mes no es un problema; vivir del mínimo sí. Si llevas varios meses así, la deuda ya no es de la tarjeta sino de tu presupuesto: no puedo pagar mis deudas.
Cómo se ve en la app
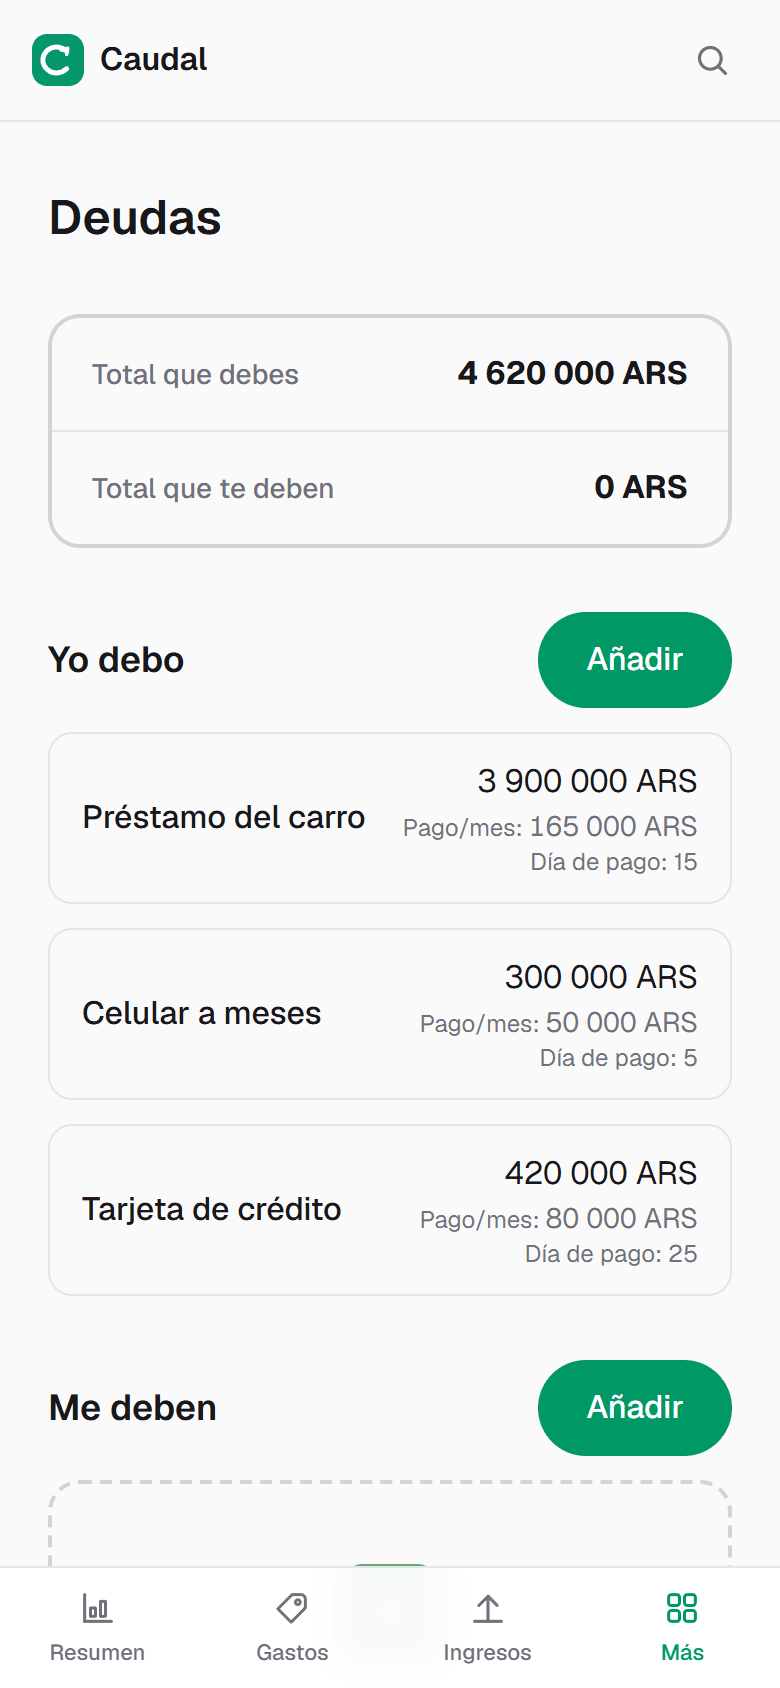
En Caudal anotas la tarjeta como deuda con el pago fijo que decidiste, no con el mínimo. La app te recuerda el día de pago y suma ese pago en tu mes, así que ves desde el día uno cuánto te queda después de cumplirlo.
Preguntas frecuentes
- ¿Qué pasa si solo pago el mínimo de la tarjeta?
- No te reportan como moroso, pero la deuda baja muy despacio porque casi todo el pago se va en intereses. Una deuda de 20 000 pesos a 48% anual puede tardar unos doce años en liquidarse así.
- ¿Qué es el pago para no generar intereses?
- Es lo que compraste en el periodo, sin contar las mensualidades de meses sin intereses que aún no vencen. Si lo pagas completo antes de la fecha límite, no pagas intereses ese mes.
- ¿Es mejor pagar el mínimo o el total?
- El total, siempre que puedas. Si no alcanza, una cantidad fija mayor que el mínimo. El mínimo solo sirve para no caer en atraso en un mes difícil.
Pruébalo con tu propio dinero
Caudal es una app para controlar gastos en español, inglés y ruso. Varias monedas, metas, deudas y presupuesto compartido en pareja. Anotar un gasto toma tres segundos.
Empezar gratis