Método kakeibo: el sistema japonés para ahorrar
El kakeibo se inventó hace más de un siglo. Funciona por la misma razón que entonces: anotar un gasto es notarlo.
En breve
El kakeibo es un método japonés para llevar el presupuesto, propuesto en 1904 por la periodista Hani Motoko. Los gastos se anotan a mano y se dividen en cuatro categorías: necesidades, deseos, cultura e imprevistos. Al inicio del mes se responden cuatro preguntas —cuánto dinero tengo, cuánto quiero ahorrar, cuánto voy a gastar, qué puedo mejorar— y al final del mes se hace el balance.
Kakeibo (家計簿) significa «libro de cuentas del hogar». Lo creó Hani Motoko, la primera mujer periodista de Japón, para las amas de casa que llevaban el dinero de la familia. El método no pide hojas de cálculo ni apps: solo el hábito de anotar y de pensar.
Las cuatro categorías
Necesidades
Vivienda, comida, celular, transporte
Lo indispensable
Deseos
Comer fuera, compras, salidas
Se puede vivir sin eso
Cultura
Libros, museos, cursos
Lo que te hace crecer
Imprevistos
Reparaciones, médico, regalos
Lo que no estaba planeado
Cuatro categorías en lugar de veinte es la gran fuerza del método: al anotar no hay que elegir, y el balance del mes se lee en un minuto.
Las cuatro preguntas del inicio de mes
- ¿Cuánto dinero tengo?
- ¿Cuánto quiero ahorrar?
- ¿Cuánto voy a gastar?
- ¿Qué puedo mejorar?
Las respuestas se escriben antes del primer gasto. La meta de ahorro se fija primero y todo lo demás se planea alrededor de ella.
Anotar a mano
Cada gasto se anota el mismo día, con monto y categoría. El sentido no es la contabilidad, sino la atención: anotar a mano obliga a detenerse un segundo y pensar si de verdad hacía falta. Muchos se hacen además otras preguntas antes de comprar: ¿puedo vivir sin esto?, ¿me lo puedo permitir?, ¿lo voy a usar?
El balance del mes
Al final del mes comparas el plan con lo real: cuánto ahorraste, en qué categoría te pasaste, qué harás distinto. La respuesta a la cuarta pregunta del mes siguiente nace aquí. Un ritual parecido sin libreta: revisión financiera del mes.
Kakeibo sin libreta
El papel no es el objetivo del método, sino una forma de ir más despacio. Si la libreta no se te da, puedes conservar lo esencial: anotar en el momento y no descargar del banco, tener pocas categorías y responder las cuatro preguntas al inicio de cada mes.
Cómo se ve en la app
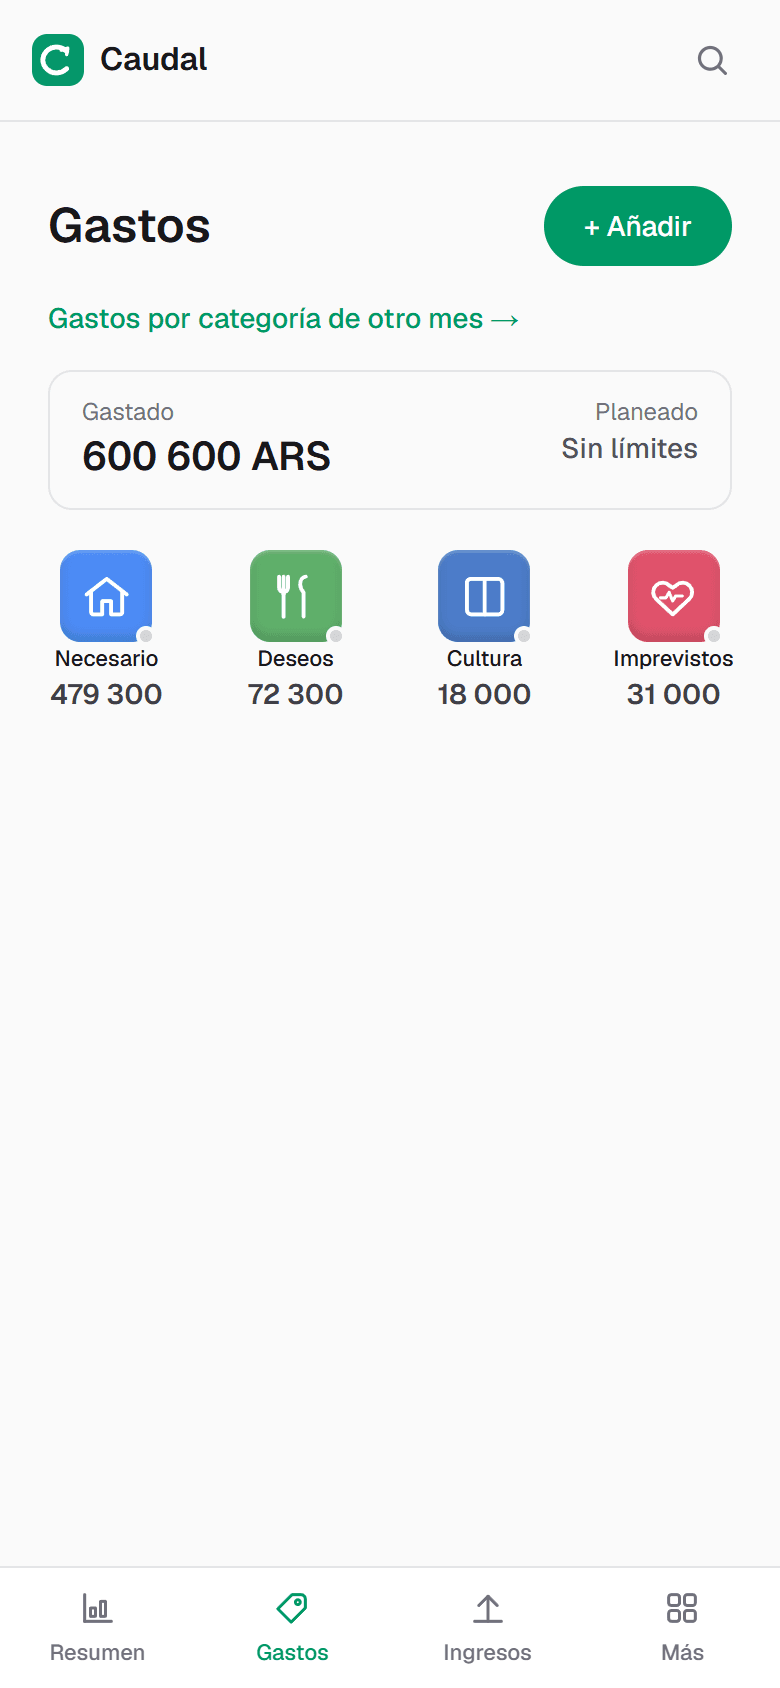
En Caudal los gastos se anotan a mano —en dos toques o por voz, sin conectar el banco—, así que el efecto del kakeibo se conserva: notas cada compra. Puedes dejar solo las cuatro categorías del kakeibo o marcar las tuyas como esenciales y no esenciales, y la meta de ahorro del mes va en «Metas». El reporte de fin de mes muestra a dónde se fue el dinero y responde solo la cuarta pregunta. Por qué anotar a mano sirve más que la descarga automática: app de gastos sin conectar el banco.
Preguntas frecuentes
- ¿Qué es el kakeibo?
- Un método japonés para llevar el presupuesto, propuesto por la periodista Hani Motoko en 1904. Los gastos se anotan a mano en cuatro categorías —necesidades, deseos, cultura e imprevistos— y al inicio del mes se fija una meta de ahorro.
- ¿Cuáles son las cuatro preguntas del kakeibo?
- ¿Cuánto dinero tengo?, ¿cuánto quiero ahorrar?, ¿cuánto voy a gastar? y ¿qué puedo mejorar? Las tres primeras se responden al inicio del mes; la respuesta a la cuarta sale del balance al cierre.
- ¿Se puede llevar el kakeibo en una app?
- Sí, si conservas lo esencial: anotar los gastos a mano justo después de comprar, tener pocas categorías y fijar la meta de ahorro al inicio del mes. La descarga automática del banco elimina el efecto principal del método: el momento de atención.
Pruébalo con tu propio dinero
Caudal es una app para controlar gastos en español, inglés y ruso. Varias monedas, metas, deudas y presupuesto compartido en pareja. Anotar un gasto toma tres segundos.
Empezar gratis