Libros de finanzas personales para empezar
Los libros de dinero no te hacen más rico. Lo que te hace más rico es lo que empiezas a hacer después de leerlos.
En breve
Para empezar: «El hombre más rico de Babilonia» de George S. Clason, sobre el hábito de ahorrar; «La psicología del dinero» de Morgan Housel, sobre el comportamiento; «El millonario de al lado» de Thomas Stanley y William Danko, sobre cómo viven en realidad las personas con patrimonio; y «Padre rico, padre pobre» de Robert Kiyosaki, sobre activos y pasivos, con reservas. Para invertir, «El inversor inteligente» de Benjamin Graham. Leer funciona si después de cada libro cambia un hábito.
Hay miles de libros de finanzas personales, y la mayoría repite las mismas tres ideas: gastar menos de lo que ganas, ahorrar primero, no tener deudas caras. Estos son los que lo hacen mejor, y lo que vale la pena llevarse de cada uno.
Cinco libros para empezar
«El hombre más rico de Babilonia»
George S. Clason, 1926
Ahorrar una décima parte, primero tú
«La psicología del dinero»
Morgan Housel, 2020
El comportamiento pesa más que el conocimiento
«El millonario de al lado»
Thomas Stanley y William Danko, 1996
La riqueza es lo que no gastas
«Padre rico, padre pobre»
Robert Kiyosaki, 1997
Activos y pasivos, con reservas
«El inversor inteligente»
Benjamin Graham, 1949
El clásico de la inversión prudente
Qué enseña cada uno
«El hombre más rico de Babilonia»: parábolas sobre que una parte de cada ingreso es tuya y se aparta primero. El más corto y el más práctico de la lista.
«La psicología del dinero»: por qué gente inteligente toma malas decisiones con el dinero —envidia, miedo, hábitos de la infancia—. No enseña fórmulas, enseña paciencia.
«El millonario de al lado»: una investigación sobre personas con patrimonio real en Estados Unidos. Muchas viven con sencillez, manejan carros viejos y no parecen ricas. La idea central: un ingreso alto y la riqueza son cosas distintas.
«Padre rico, padre pobre»: el más vendido y el más polémico. Útil por la idea de que un carro caro y una casa grande a crédito no son activos sino gastos. Se le critica por consejos imprecisos sobre inversión y bienes raíces, así que conviene leerlo como motivación, no como manual.
«El inversor inteligente»: para quien ya ahorra y piensa dónde invertir. Es difícil, pero explica la diferencia entre invertir y especular mejor que cualquier artículo.
Cómo leer para que sirva
- Un libro, un hábito. Al terminar, elige una acción y empiézala esa misma semana.
- Primero el presupuesto, luego la inversión. Los libros de inversión no sirven mientras no tengas fondo de emergencia y sí tengas deudas caras.
- Sáltate lo que no es para ti. Los consejos escritos para el mercado de Estados Unidos no siempre funcionan en tu país.
Por dónde empezar en la práctica, si todavía no te animas con un libro: cómo hacer un presupuesto personal.
Cómo se ve en la app
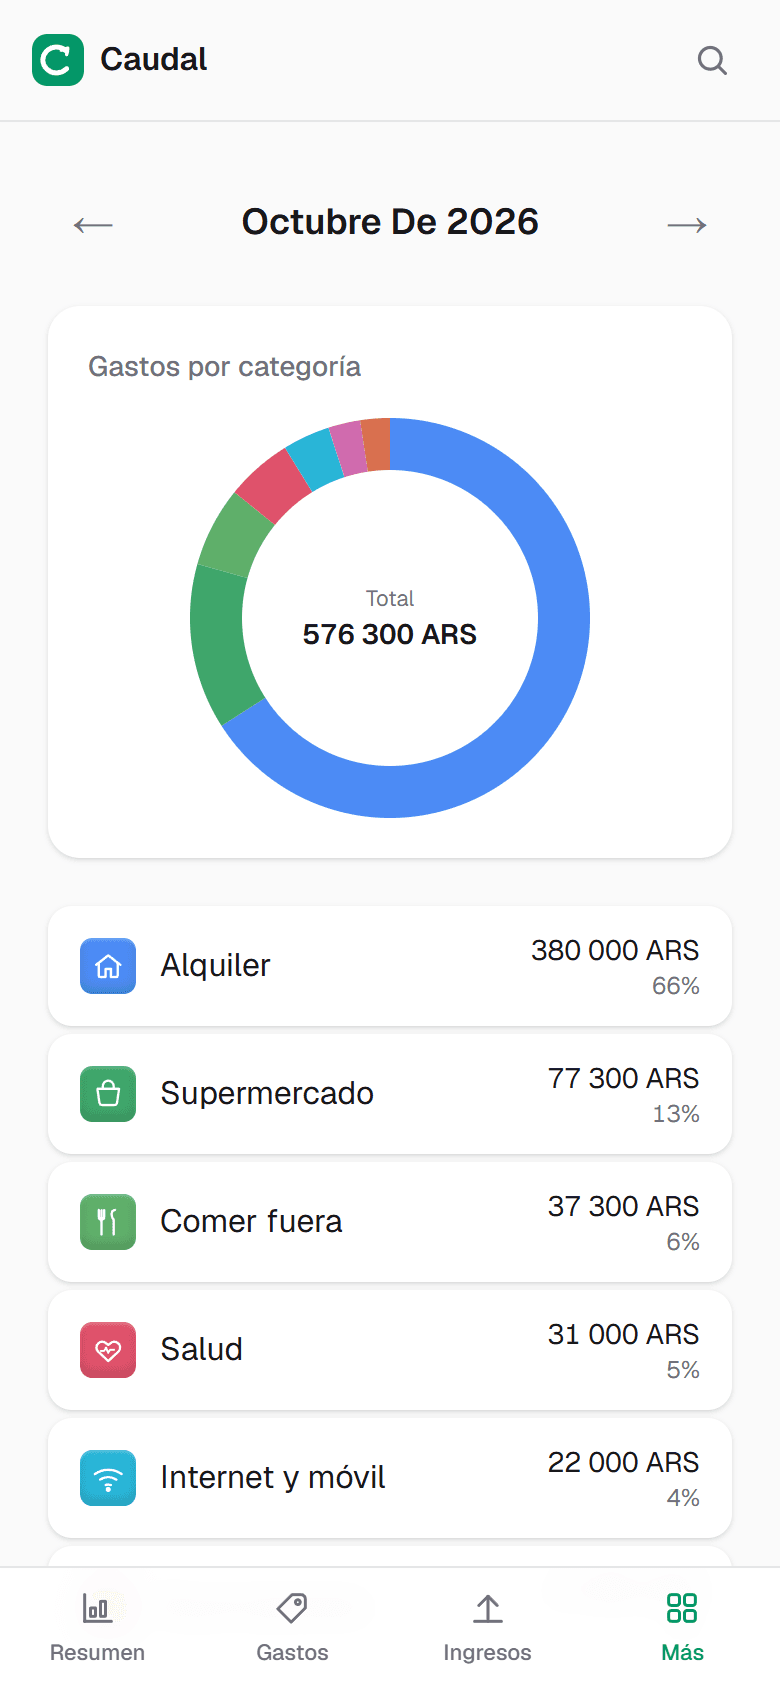
Casi todos estos libros empiezan con el mismo consejo: saber a dónde se va el dinero. En Caudal eso es la pantalla «Gastos» y los reportes por mes, y la regla de «págate primero» es el aporte a una meta el día de cobro: la app calcula cuánto apartar al mes y lo descuenta de lo que puedes gastar hoy. Cómo organizar el día de cobro con esa regla: qué hacer el día de cobro.
Preguntas frecuentes
- ¿Qué libro de finanzas leer primero?
- «El hombre más rico de Babilonia» de George S. Clason: es corto, claro y se resume en un hábito, apartar primero una parte de cada ingreso. El segundo, «La psicología del dinero» de Morgan Housel, sobre el comportamiento, que pesa más que el conocimiento.
- ¿Vale la pena leer «Padre rico, padre pobre»?
- Como motivación, sí: explica bien por qué las compras caras a crédito no te hacen más rico. Como manual de inversión, con cuidado: se le critica por consejos imprecisos y arriesgados.
- ¿Qué libros leer sobre inversión?
- El clásico es «El inversor inteligente» de Benjamin Graham. Pero conviene empezar a invertir solo cuando ya tienes presupuesto, fondo de emergencia y ninguna deuda cara.
Pruébalo con tu propio dinero
Caudal es una app para controlar gastos en español, inglés y ruso. Varias monedas, metas, deudas y presupuesto compartido en pareja. Anotar un gasto toma tres segundos.
Empezar gratis