Gastos fijos y variables: qué son, con ejemplos
Algunos gastos llegan iguales cada mes; otros, distintos cada vez. De esa diferencia depende dónde de verdad puedes ahorrar.
En breve
Los gastos fijos se repiten cada mes casi por el mismo monto: renta, hipoteca, créditos, celular, suscripciones, seguros. Los variables cambian de un mes a otro: súper, comer fuera, transporte, ropa, salidas. Los fijos se calculan una vez y se restan del ingreso al empezar el mes; los variables se controlan durante el mes. Bajar un gasto fijo una sola vez es ahorro todos los meses, así que conviene empezar por ellos.
La división entre gastos fijos y variables viene de la contabilidad de las empresas, pero en casa funciona igual: muestra qué parte del dinero se va sola y cuál manejas día a día.
Ejemplos
Fijos
Renta, hipoteca, créditos
Monto y fecha conocidos
Fijos
Celular, internet, suscripciones, seguros
Se cobran solos
Variables
Súper, artículos de limpieza
Necesarios, pero el monto cambia
Variables
Comer fuera, transporte por app, ropa, salidas
Dependen más de tus decisiones
Hay intermedios: la luz y el gas llegan cada mes, pero el monto cambia con la temporada. Conviene tratarlos como fijos con el promedio del año.
Por qué importa
Los gastos fijos son promesas que ya hiciste. Se restan del ingreso el día de cobro, y lo que queda es el dinero real del mes. Si los fijos se llevan más de la mitad del ingreso, cualquier imprevisto rompe el presupuesto: la parte flexible es demasiado chica.
Por dónde empezar a ahorrar
Recortar un gasto variable hay que hacerlo cada día de nuevo: no ir por café hoy, mañana, pasado. Recortar uno fijo se hace una vez: cambiar de plan, cancelar una suscripción, revisar el seguro, y el ahorro se repite cada mes sin esfuerzo.
- Anota todos los pagos fijos con su monto.
- Marca los que puedes bajar o cancelar.
- Solo después ve por los variables.
Cuánto se va de verdad en suscripciones sorprende a casi todos: cuánto gastas en suscripciones.
Cómo planear los variables
Los gastos variables no se planean compra por compra, sino con un límite por categoría: tanto para el súper, tanto para comer fuera. De lo que queda después de fijos y ahorro sale un monto diario, y ese es el que cuidas. A detalle: cuánto puedo gastar hoy.
Cómo se ve en la app
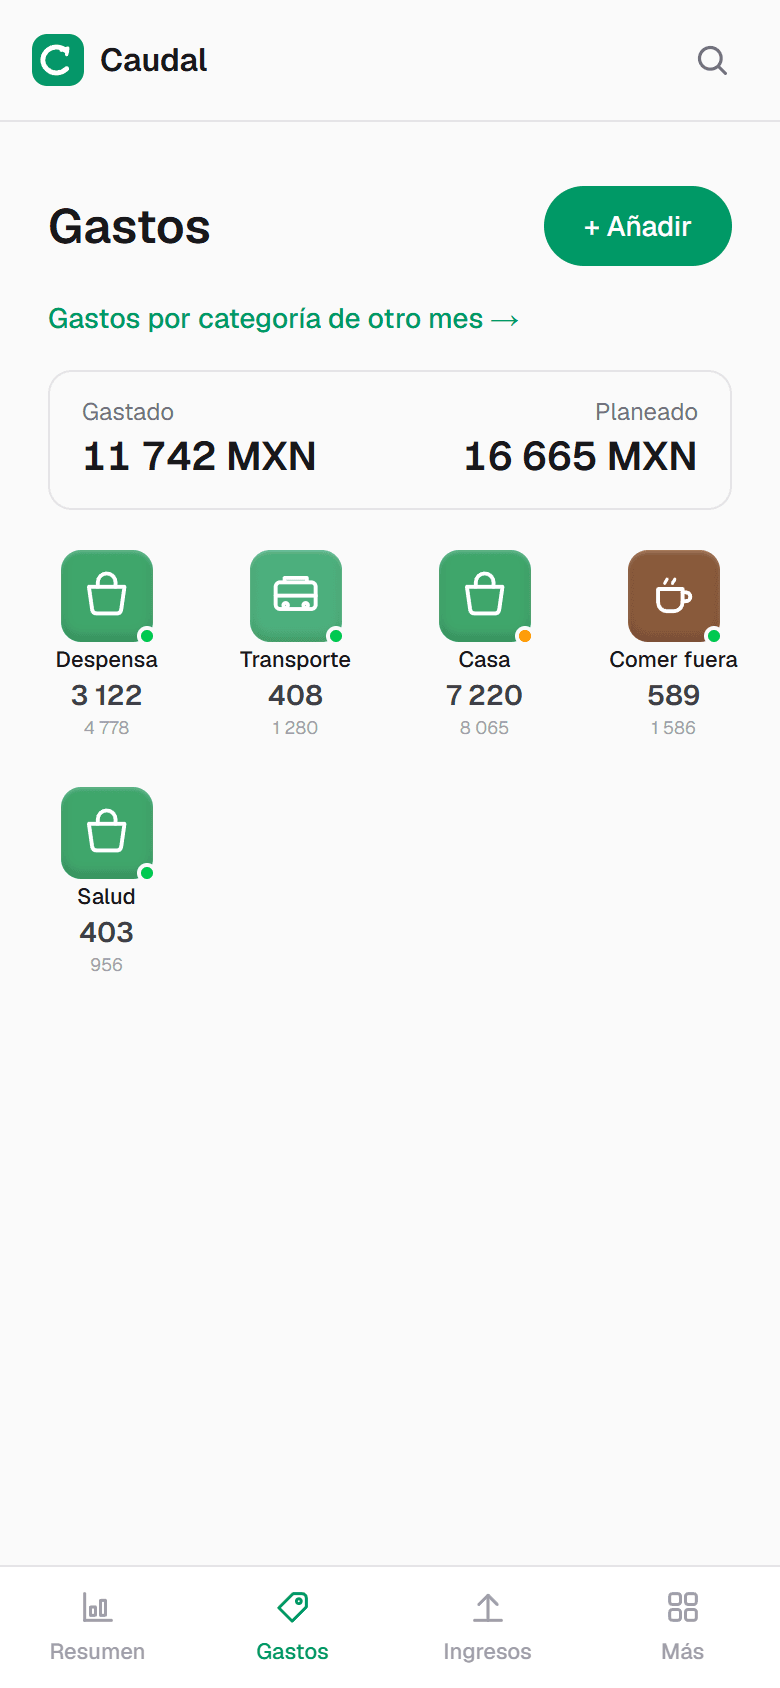
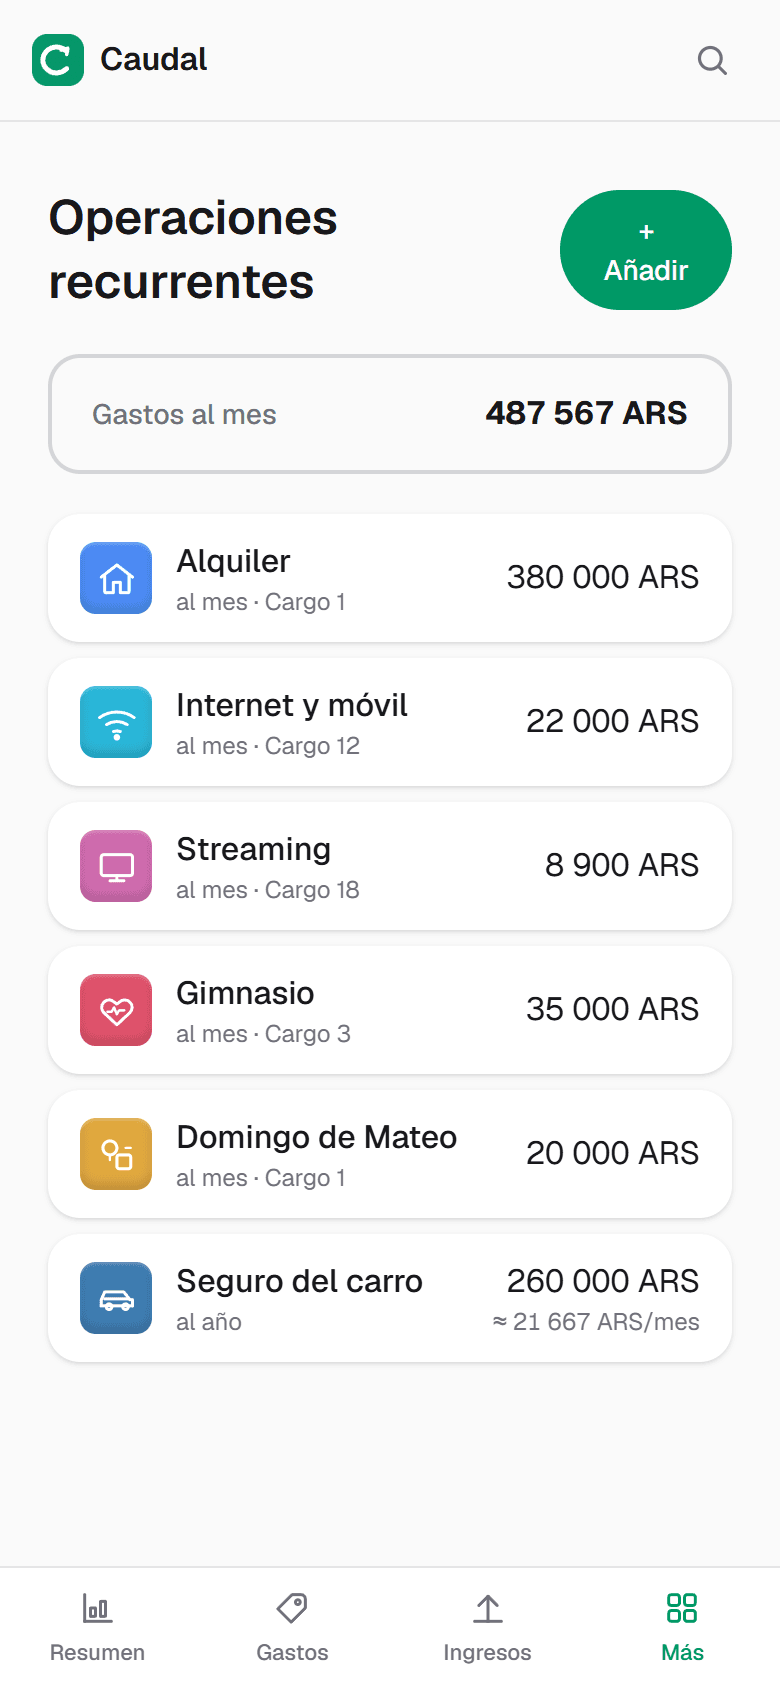
En Caudal los pagos fijos se dan de alta en «Operaciones recurrentes» con monto y día de cobro: una vez al mes la app te propone registrarlos con un botón, y la proyección de la pantalla principal ya los toma en cuenta. Las categorías se pueden marcar como esenciales o no esenciales: en los reportes ves qué parte del gasto es flexible y cuánto puedes ahorrar ahí. A las categorías variables les pones un límite mensual y la app te avisa cuando se está acabando.
Preguntas frecuentes
- ¿La luz es un gasto fijo o variable?
- Intermedio: llega cada mes, pero el monto cambia con la temporada. En el presupuesto conviene tratarla como fija con el promedio del año y cubrir la diferencia de los meses caros con un pequeño colchón.
- ¿Qué porcentaje de gastos fijos es normal?
- No hay un número universal, pero si los pagos fijos se llevan más de la mitad del ingreso, el presupuesto se vuelve frágil: queda poco para el súper, los imprevistos y el ahorro. La regla 50/30/20 sugiere alrededor de la mitad para lo necesario.
- ¿Dónde es más fácil ahorrar, en fijos o variables?
- En los fijos: el recorte se hace una vez y funciona cada mes. Los variables hay que contenerlos todos los días, así que funcionan mejor con un límite por categoría que con prohibiciones.
Pruébalo con tu propio dinero
Caudal es una app para controlar gastos en español, inglés y ruso. Varias monedas, metas, deudas y presupuesto compartido en pareja. Anotar un gasto toma tres segundos.
Empezar gratis