Cómo llevar los gastos de un viaje al extranjero sin perder la cuenta
Pagas 50 en la moneda del país, la notificación te habla en dólares, y de tu cuenta sale una tercera cifra que nadie te dice.
En breve
En un viaje anota siempre el importe del recibo, en la moneda en que pagaste: es el único dato que no va a cambiar. La cifra que sale de tu cuenta llega después y casi nunca coincide con el tipo de cambio del mercado, porque lleva el margen de la tarjeta y a veces una comisión aparte. Cuadra al volver comparando el saldo real de la cuenta con el que llevas anotado, y ajusta una sola vez.
Un viaje es el único momento en que tres monedas participan en una misma compra: la del país donde estás, la de tu cuenta, y la que tu banco usa por dentro para llegar de una a otra. Cada una da un número distinto, y solo uno de los tres aparece en el recibo.
Los tres números de una compra en el extranjero
Lo que pagaste
El recibo
En la moneda del país, y es el único dato que nunca cambia
Lo que te dijeron
La notificación
Suele venir en dólares o en euros: es la conversión interna de la tarjeta
Lo que salió
Tu cuenta
Llega horas o días después, con el margen y las comisiones dentro
Anota el recibo, no la conversión
La regla que salva el viaje entero: el importe del recibo, en la moneda del recibo. Es el único de los tres que no depende de nadie, y el único que seguirá siendo cierto dentro de un año.
Las conversiones se pueden recalcular después. El recibo, si no lo anotaste, se perdió: nadie guarda cuánto costó exactamente aquella cena.
Por qué el tipo de cambio de tu tarjeta no es el del mercado
Porque no está pensado para ser el del mercado. Entre lo que ves en un buscador y lo que se aplica a tu compra hay normalmente un margen del 1 al 4%, y a veces una comisión por operación en moneda extranjera que va aparte.
Eso no es un abuso, es el precio del servicio, pero tiene una consecuencia práctica: si conviertes tus gastos con el tipo del mercado, tu viaje va a salir sistemáticamente más barato en tus cuentas que en tu cuenta bancaria. Siempre en la misma dirección, nunca compensándose.
Y el peor de todos: el cambio en el datáfono
Cuando el terminal te pregunta si prefieres pagar en tu moneda en vez de en la local, la respuesta correcta es casi siempre en la local. Esa opción amable se llama conversión dinámica y aplica un tipo elegido por el comercio, normalmente entre un 3 y un 7% peor que el de tu propia tarjeta.
Es el consejo de viaje con mejor relación entre esfuerzo y dinero que existe: un toque en la pantalla correcta.
Cómo cuadrar al volver
No hace falta perseguir cada compra. Se hace una vez:
- Mira el saldo real de la cuenta con la que pagaste.
- Compáralo con el que llevas anotado. La diferencia es la suma de todos los márgenes y comisiones del viaje.
- Ajústalo de una vez, con una corrección de saldo fechada el día que vuelves.
Lo que queda es un viaje contado con recibos verdaderos y un saldo que coincide con la realidad. Que es exactamente lo que se necesita: los importes por categoría sirven para saber cuánto cuesta viajar, y el saldo sirve para saber cuánto te queda.
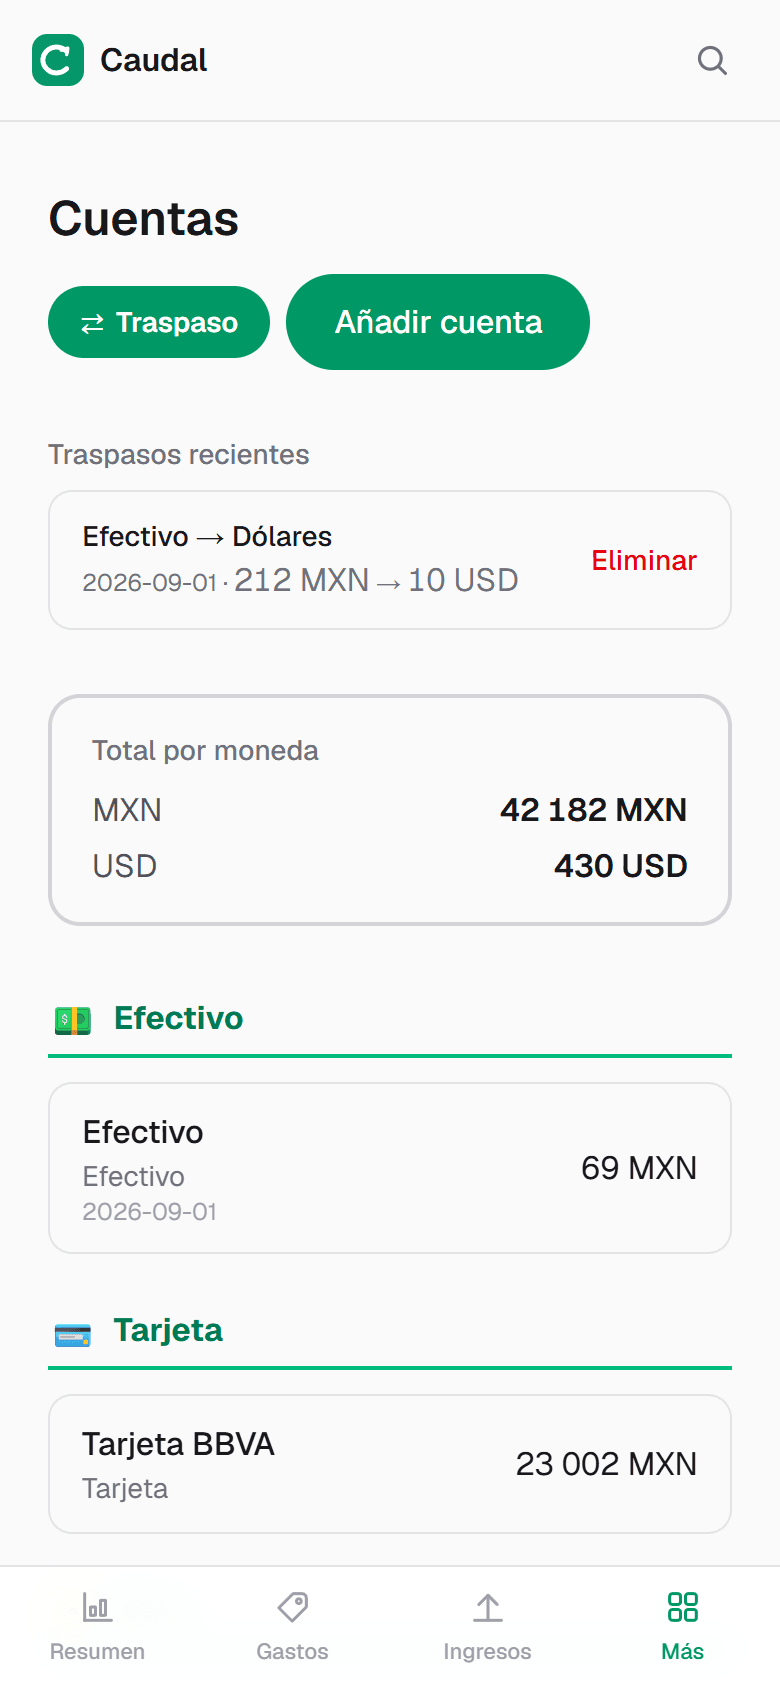
El efectivo, en una cuenta aparte
Si cambias dinero al llegar, trátalo como una cuenta más en esa moneda: el cambio es un traspaso, no un gasto, y las compras salen de ahí. Así el día que cambias dinero no aparece como un gasto enorme que no ocurrió. Está explicado en cómo controlar gastos en efectivo.
Preguntas frecuentes
- ¿En qué moneda debo anotar un gasto de viaje?
- En la del recibo, siempre. Es el único de los tres importes que no cambia después, y el único que no puedes recuperar si no lo anotas en el momento.
- ¿Conviene pagar en la moneda local o en la mía cuando el datáfono lo pregunta?
- En la local, casi siempre. Elegir tu propia moneda activa la conversión dinámica, con un tipo que elige el comercio y que suele ser entre un 3 y un 7% peor que el de tu tarjeta.
- ¿Cómo sé el tipo de cambio real que me aplicaron?
- Dividiendo lo que salió de tu cuenta entre lo que decía el recibo, una vez que el cargo se asienta. Ese número es tu tipo real, con margen y comisiones incluidos, y suele ser entre un 1 y un 4% peor que el del mercado.
Pruébalo con tu propio dinero
Caudal es una app para controlar gastos en español, inglés y ruso. Varias monedas, metas, deudas y presupuesto compartido en pareja. Anotar un gasto toma tres segundos.
Empezar gratis